En 2008, les signes avant-coureurs de crise s’étaient multipliés bien avant l’effondrement de Wall Street. Aujourd’hui, l’essor de l’intelligence artificielle soulève une question troublante : l’endettement massif qui finance cette révolution technologique pourrait-il provoquer une nouvelle crise financière ?
Par Enrique Abeyta
La crise financière de 2008 a détruit des milliers de milliards de dollars de richesse.
Elle a provoqué la disparition de millions d’emplois et conduit le système financier mondial au bord de l’effondrement.
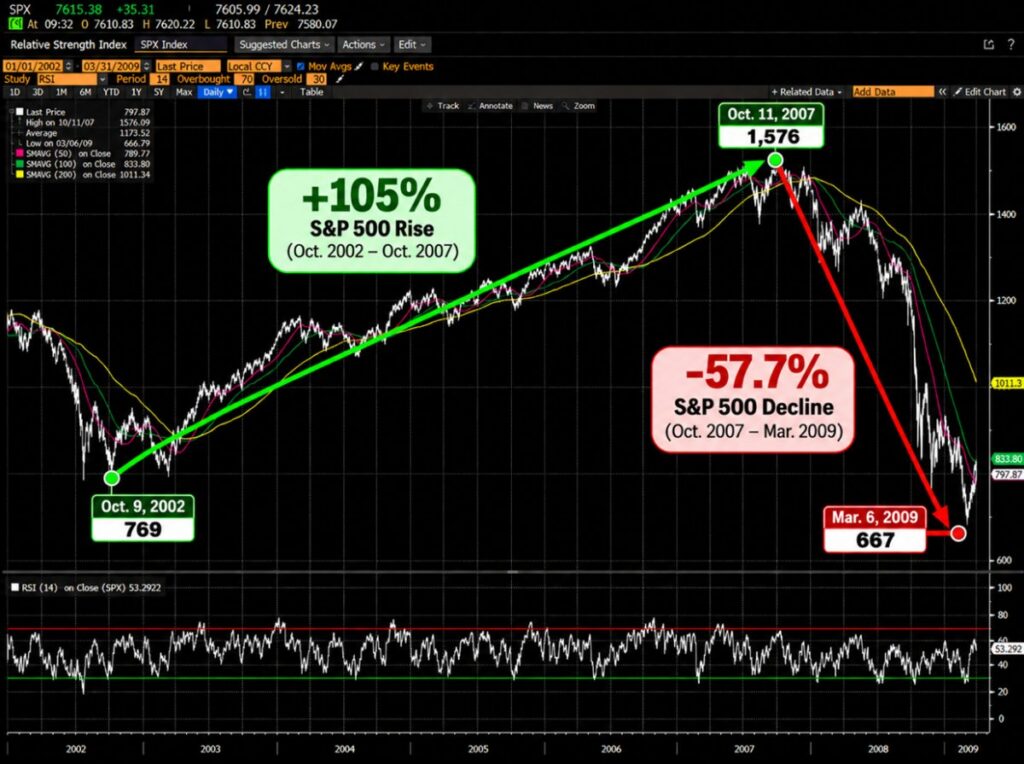
Pendant la crise, le S&P 500 a plongé de près de 57 %.
Plus de 8,5 millions d’emplois ont disparu aux États-Unis. Et des millions de propriétaires ont vu leur patrimoine immobilier, souvent leur principal investissement, perdre de sa valeur.
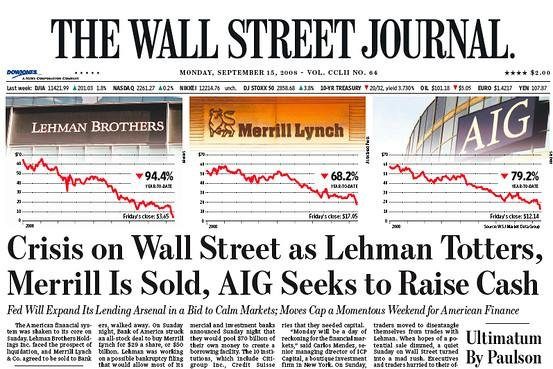
Une du Wall Street Journal du 15 septembre 2008 : Crise à Wall Street : Lehman vacille, Merrill Lynch est cédé, AIG cherche à lever des fonds
Pourtant, il y a une chose que beaucoup ignorent peut-être.
Les signaux d’alerte étaient apparus bien avant l’effondrement de Wall Street.
Les prix de l’immobilier reculaient. De grands établissements de crédit faisaient faillite. Et certains des plus grands noms de Wall Street luttaient pour leur survie.
Malgré cela, rares étaient ceux qui avaient compris à quel point la situation allait se dégrader.
Cette semaine, nous allons revenir sur un épisode dévastateur de l’histoire financière : la grande crise financière de 2008.
Car si la bulle Internet nous a montré ce qui se produit lorsqu’une euphorie boursière prend fin, la crise de 2008 met en lumière un danger potentiellement bien plus grave.
Que se passe-t-il lorsque les dettes qui financent une période d’expansion commencent à devenir insoutenables ?
Alors que des centaines de milliards de dollars affluent vers les infrastructures dédiées à l’IA, chaque investisseur devrait se poser cette question.
Comment les États-Unis ont créé une bulle immobilière
Notre histoire commence au début des années 2000, peu après l’éclatement de la bulle Internet.
L’économie américaine traverse alors une période difficile et la Réserve fédérale commence à réduire ses taux d’intérêt pour relancer la croissance.
En juin 2003, son taux directeur est tombé à seulement 1 %.
Emprunter coûte désormais moins cher, et les Américains sont nombreux à vouloir en profiter.
Pour beaucoup, cela signifie acheter un logement.
Les prix de l’immobilier augmentent, les prêts hypothécaires se multiplient et la pierre apparaît comme l’un des placements les plus sûrs.
Après tout, les gens auront toujours besoin de se loger. Et tant que les prix continuent de grimper, les propriétaires peuvent toujours revendre leur bien ou renégocier leur crédit.
Mais à mesure que l’essor immobilier s’accélère, les banques commencent à assouplir leurs critères d’octroi de prêts.
Même les ménages présentant un mauvais historique de crédit peuvent désormais obtenir un prêt immobilier. Certains emprunts ne nécessitent pratiquement aucun justificatif de revenus. D’autres proposent des mensualités initiales très faibles, qui augmentent fortement après quelques années.
Ces prêts risqués alimentent une explosion du crédit subprime, destiné aux emprunteurs les moins solvables.
Tout ce système repose en grande partie sur une seule hypothèse : les prix de l’immobilier continueront d’augmenter, ce qui permettra aux emprunteurs de refinancer leur prêt ou de revendre leur logement avant que les difficultés ne surviennent.
Pendant un temps, le système fonctionne.
La hausse des prix encourage les banques à prêter davantage. Cela attire de nouveaux acheteurs, ce qui pousse les prix encore plus haut.
Le marché de l’immobilier devient alors dangereusement dépendant d’une hausse continue des prix.
Wall Street transforme les crédits immobiliers en machine à profits
Wall Street a trouvé le moyen de transformer l’essor du crédit immobilier en une activité extrêmement lucrative.
Au lieu de conserver les prêts hypothécaires dans leur bilan, les établissements prêteurs peuvent les revendre à des sociétés financières.
Ces dernières regroupent des milliers de crédits et les transforment en produits financiers dont les revenus proviennent des mensualités versées par les propriétaires.
Ce sont les fameux titres adossés à des créances hypothécaires, ou mortgage-backed securities (MBS).
Beaucoup bénéficient d’excellentes notes de crédit, ce qui leur donne une apparence de sécurité aux yeux des banques, des fonds de pension et des investisseurs du monde entier.
Wall Street crée également des produits financiers encore plus complexes à partir de ces dettes immobilières.
Et c’est là que la situation devient particulièrement dangereuse.
De nombreuses institutions financières empruntent de l’argent pour acheter des placements qui sont eux-mêmes adossés à des emprunts.
Tant que les propriétaires remboursent leurs mensualités, le système génère d’énormes profits.
Mais l’endettement amplifie les pertes aussi facilement que les gains.
Si la valeur des titres hypothécaires diminue, les créanciers peuvent exiger des sociétés financières qu’elles apportent davantage de liquidités.
Et si ces sociétés ne parviennent pas à réunir les sommes nécessaires, elles peuvent être contraintes de vendre leurs actifs à perte.
Ces ventes font alors baisser les prix, ce qui fragilise d’autres établissements.
Un simple retournement du marché immobilier peut désormais menacer des institutions qui n’ont pourtant jamais accordé le moindre crédit immobilier.
Et c’est précisément ce qui s’est produit.
Les premières alertes apparaissent
Les premières fissures importantes apparaissent bien avant que la crise ne fasse la une des journaux.
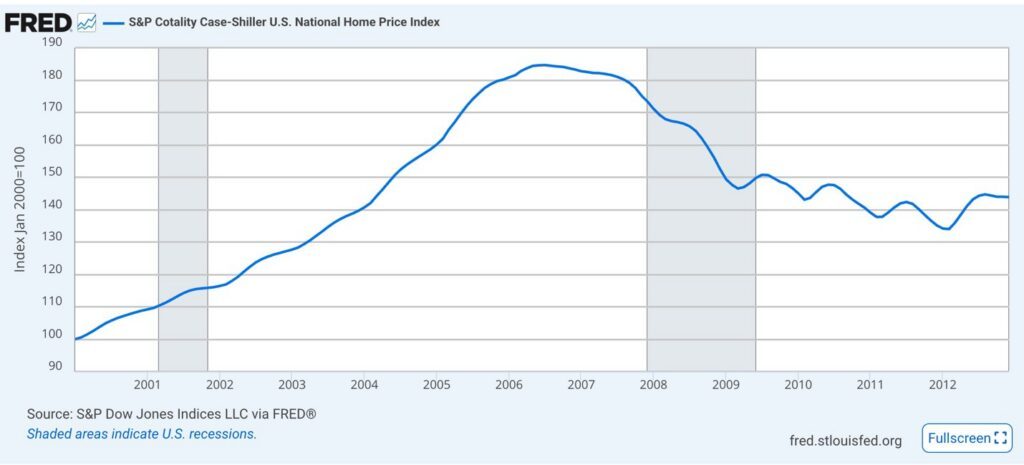
Selon l’indice S&P Case-Shiller, les prix de l’immobilier résidentiel américain atteignent leur sommet en juillet 2006.
Lorsqu’ils commencent à baisser, les propriétaires qui comptaient refinancer leur crédit se retrouvent piégés.
Certains doivent rembourser davantage que ce que vaut désormais leur logement. D’autres ne peuvent plus faire face à l’augmentation de leurs mensualités lorsque les conditions préférentielles de leur prêt arrivent à expiration.
Les défauts de paiement commencent à se multiplier.
Le graphique ci-dessous représente l’indice national des prix immobiliers S&P Case-Shiller aux États-Unis. Il montre l’envolée des prix, leur sommet atteint en juillet 2006, puis leur déclin.
Source : Federal Reserve Bank of St. Louis.
Remarquez que les prix immobiliers ont atteint leur sommet en 2006, soit plus de deux ans avant la faillite de Lehman Brothers.
Puis les difficultés gagnent Wall Street.
En avril 2007, New Century Financial, l’un des principaux établissements spécialisés dans les crédits subprime, dépose le bilan.
Cet été-là, deux fonds spéculatifs gérés par Bear Stearns et exposés au marché hypothécaire subissent de lourdes pertes.
Et le 9 août 2007, le géant bancaire français BNP Paribas suspend les retraits de trois fonds d’investissement, faute de pouvoir évaluer de manière fiable certains de leurs actifs.
Mesurez bien ce que cela signifie.
Les difficultés apparues sur le marché immobilier américain affectent désormais des fonds d’investissement situés à des milliers de kilomètres.
Pourtant, le pire de la crise est encore à plus d’un an de distance.
En mars 2008, c’est au tour de Bear Stearns de se retrouver en difficulté.
La banque d’investissement dépend fortement des financements à court terme. Lorsque ses créanciers et ses contreparties perdent confiance, elle peine à trouver les liquidités nécessaires pour honorer ses engagements.
Grâce au soutien d’urgence de la Réserve fédérale, JPMorgan Chase accepte de racheter l’établissement en difficulté.
Cette intervention évite une faillite brutale de Bear Stearns.
Mais elle envoie également un avertissement sans équivoque : même un géant de Wall Street peut s’effondrer lorsque ses sources de financement se tarissent.
Et Bear Stearns ne sera pas le dernier.
Septembre 2008 : le système financier craque
En septembre, la crise devient incontrôlable.
Le 7 septembre, le gouvernement américain prend le contrôle des deux géants du financement immobilier, Fannie Mae et Freddie Mac.
Huit jours plus tard, Lehman Brothers dépose le bilan.
Il s’agit de l’une des plus importantes faillites d’entreprise de l’histoire américaine.
Lehman entretient des liens étroits avec des établissements financiers du monde entier. Sa disparition plonge ses contreparties dans l’incertitude : récupéreront-elles leur argent ?
La confiance dans le système financier s’effondre.
Le lendemain, 16 septembre, la Réserve fédérale annonce une ligne de crédit d’urgence de 85 Mds$ pour sauver le géant de l’assurance AIG.
Le même jour, le Reserve Primary Fund, un important fonds monétaire, annonce que la valeur de ses parts est passée sous le seuil de 1 $ auquel les investisseurs s’attendaient.
Même les placements traditionnellement considérés comme des refuges sûrs pour les liquidités sont désormais sous pression.
Puis, le 25 septembre, Washington Mutual fait faillite.
Avec environ 307 Mds$ d’actifs, il s’agit de la plus grande faillite bancaire de l’histoire des États-Unis.
Les banques hésitent de plus en plus à se prêter de l’argent, tandis que les entreprises peinent à obtenir les crédits nécessaires à leur fonctionnement.
Ce qui avait commencé comme un retournement du marché immobilier s’est transformé en panique financière mondiale.
Le 9 mars 2009, le S&P 500 a perdu 56,8 % de sa valeur par rapport à son sommet de clôture d’octobre 2007.
Les comptes d’épargne-retraite des Américains ont subi des pertes considérables, et l’ensemble de l’économie a été durement touché.
Le sauvetage du système financier et le long chemin vers la reprise
Alors que le système financier est au bord de l’effondrement, Washington lance un plan de sauvetage exceptionnel.
En octobre 2008, le Congrès autorise une enveloppe pouvant atteindre 700 Mds$ dans le cadre du Troubled Asset Relief Program (TARP), le programme de soutien aux actifs en difficulté.
Le gouvernement injecte des capitaux dans les banques, tandis que la Réserve fédérale ramène ses taux d’intérêt vers zéro et met en place des dispositifs de prêts d’urgence.
La Fed commence également à acheter des titres liés au marché hypothécaire afin de soutenir le crédit et de stabiliser les marchés financiers.
Ces mesures contribuent à rétablir la confiance, mais les dégâts sont immenses.
La Grande Récession dure 18 mois et prend fin en juin 2009.
Évolution du S&P 500, d’octobre 2002 à mars 2009
Source : Bloomberg
Le chômage continue de progresser après que la Bourse a touché son point bas, atteignant 10 % en octobre 2009.
Pour les propriétaires immobiliers, la reprise est encore plus longue. Les prix nationaux de l’immobilier chutent de 27,4 % par rapport à leur sommet de 2006, avant d’atteindre leur point bas en février 2012.
Quant au S&P 500, il ne retrouve son record de clôture d’octobre 2007 qu’en mars 2013.
La grande crise financière de 2008 reste véritablement l’un des pires événements qu’aient connus les marchés américains dans leur histoire récente.
Mais cette crise nous enseigne une leçon essentielle.
Les investisseurs qui avaient protégé leur capital avant le krach se sont retrouvés dans une bien meilleure position pour profiter de la reprise.
À l’inverse, ceux qui ont été contraints de vendre au plus fort de la panique ont souvent manqué les opportunités qui ont suivi.
Ce que la crise de 2008 peut nous apprendre sur l’IA
Quel rapport existe-t-il entre l’éclatement de la bulle immobilière américaine et l’essor actuel de l’intelligence artificielle ?
Ces deux phénomènes sont très différents.
La bulle immobilière reposait sur les crédits hypothécaires et la hausse des prix des logements.
L’essor actuel de l’IA est porté par une technologie susceptible de transformer l’économie mondiale.
Et bon nombre des grandes entreprises technologiques qui financent aujourd’hui le développement de l’IA disposent de bilans bien plus solides que ceux des établissements qui ont fait faillite en 2008.
Mais la crise financière mondiale met en évidence un danger qui va bien au-delà d’une simple baisse des cours boursiers.
Que se passe-t-il lorsqu’une vague d’investissements repose sur des dettes que les emprunteurs ne sont plus capables de rembourser ?
Regardez les sommes colossales actuellement consacrées aux centres de données dédiés à l’IA, aux semi-conducteurs et aux infrastructures électriques.
Or, ces dépenses sont de plus en plus financées par l’emprunt.
Comme le montre le graphique de la Réserve fédérale ci-dessous, les émissions annuelles de dette liées aux infrastructures informatiques de pointe ont fortement augmenté ces dernières années.
Émissions de dette destinées aux infrastructures informatiques de pointe, 2022-2026
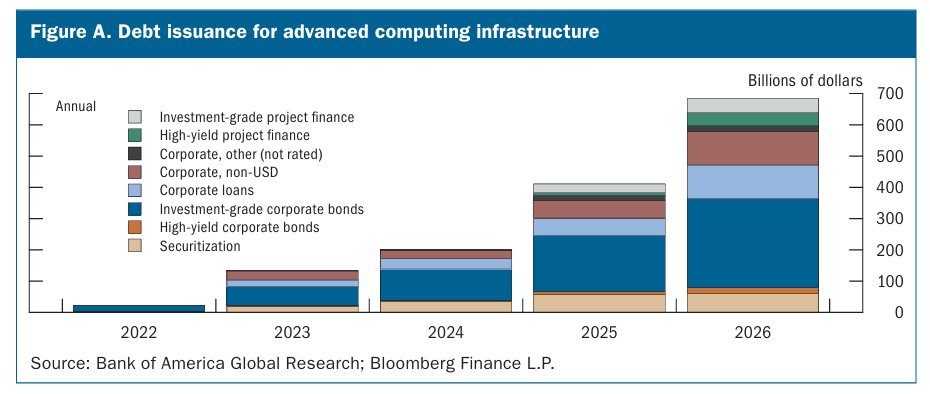 Source : Réserve fédérale américaine, Rapport sur la stabilité financière, novembre 2026.
Certains projets reposent sur des capitaux empruntés et sur des prévisions de demande en intelligence artificielle qui pourraient mettre plusieurs années à se vérifier.
Mais que se passera-t-il si la demande n’est pas à la hauteur des attentes ?
Un exploitant de centres de données lourdement endetté pourrait avoir du mal à rembourser ses emprunts ou à obtenir de nouveaux financements.
Ses créanciers pourraient subir des pertes, tandis que les fournisseurs qui dépendent de ses investissements pourraient voir leurs commandes disparaître brutalement.
Si un nombre suffisant de projets rencontre des difficultés, les conséquences pourraient s’étendre bien au-delà des investisseurs directement concernés.
C’est précisément ce risque que la crise financière de 2008 nous invite à examiner.
Toutes les entreprises d’IA ne sont pas exposées au même danger. Et l’échec de certains investissements ne provoquerait pas nécessairement une nouvelle crise financière mondiale.
Pour qu’une telle crise se produise, il faudrait que les pertes menacent les établissements prêteurs et d’autres composantes du système financier.
Mais les signaux d’alerte méritent d’être surveillés.
Les emprunteurs accumulent-ils davantage de dettes que ce que leurs flux de trésorerie prévisionnels leur permettront de rembourser ?
Certains grands projets dépendent-ils de nouveaux emprunts pour poursuivre leur activité ?
Et les pertes commencent-elles à se propager des entreprises en difficulté vers les institutions qui les financent ?
Pourquoi est-ce que je reviens aussi souvent sur ce sujet ?
Vous vous demandez peut-être pourquoi j’ai consacré autant de temps à analyser l’éclatement de la bulle Internet, la grande crise financière de 2008 et les signaux d’alerte qui apparaissent aujourd’hui autour de l’essor de l’IA.
C’est parce que je suis convaincu que les investisseurs se trouvent à nouveau à un tournant dangereux.
Et mon objectif n’est pas simplement de prédire quand les marchés vont chuter. Il est de vous aider à identifier les risques avant qu’ils ne deviennent évidents aux yeux de tous.
Car lorsqu’une crise financière devient manifeste, une grande partie des dégâts est souvent déjà faite.
Les signaux d’alerte de 2008 étaient visibles pour tous ceux qui prenaient la peine de les examiner. Le problème, c’est que trop d’investisseurs les ont ignorés jusqu’à ce qu’il soit trop tard.
Et nous sommes déterminés à faire en sorte que vous ne commettiez pas la même erreur.
Enrique Abeyta

Je partage votre point de vue.
Merci pour ces bons conseils;
Bon.ilnous reste a faire ce que Étienne preconise…se tourner du côté de la chine.
En esperant que cette fois il soit de bon conseil ,les 3 dernieres recommandations
sont vraiment mauvaise….maurel et..vallourec …même pendant la periode montante du cac 40 .