Chez Novartis, on pensait pouvoir acheter l’avenir à coups de milliards. Raté : les brevets expirent, les acquisitions déçoivent et les échecs cliniques s’accumulent. Après 42 milliards de capitalisation partis en fumée en trois séances, le marché commence à se demander si le géant suisse n’est pas surtout en train d’acheter… ses propres problèmes.
Après Sanofi et GSK, c’est au tour du groupe pharmaceutique Novartis d’entrer en zone de danger.
L’an dernier, le groupe suisse avait mis sur la table pas moins de 12 Mds€ pour faire main basse sur Avidity Biosciences, une biotech qui avait développé une plateforme exclusive permettant d’acheminer des molécules actives au cœur des tissus musculaires. Elle disposait de trois candidats-médicaments très attendus pour traiter des formes de dystrophie musculaire sans option thérapeutique.
Las, Novartis a annoncé il y a quelques jours que l’essai clinique de Phase III (HARBOR) du del-desiran – traitement mis en avant pour justifier la valorisation de 12 Mds€ d’Avidity Biosciences – n’avait pas atteint son critère d’évaluation principal.
En trois séances de cotation, la capitalisation boursière du groupe pharmaceutique s’est effondrée de 40 milliards de francs suisses (42 Mds€), passant de 272 MdsCHF à 232 MdsCHF. Le marché a effacé plusieurs mois de hausse et, signe de défiance, retranché de la capitalisation un montant bien supérieur à celui mis sur la table pour racheter le candidat-médicament décevant.
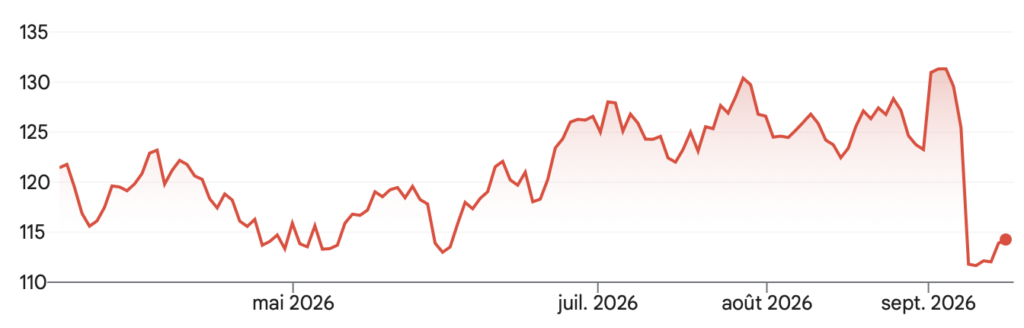
Lors de l’annonce de l’échec de l’essai clinique de Phase III, l’action Novartis a perdu près de 15 % en ligne droite
30 milliards par an qui manqueront bientôt
Comme nombre de ses concurrents, Novartis fait face à une falaise des brevets qui fait craindre un effondrement de son chiffre d’affaires dans les prochaines années.
L’Entresto (traitement contre l’insuffisance cardiaque) est récemment tombé dans le domaine public et a vu ses ventes diminuer de moitié cette année. Lorsqu’il était encore protégé, ce traitement générait près de 7,5 Mds$ de chiffre d’affaires par an et occupait la première place des ventes de Novartis, juste devant le traitement immunologique Cosentyx (6,7 Mds$ par an).
Novartis a également perdu son exclusivité sur le Promacta, tombé dans le domaine public aux Etats-Unis depuis l’an dernier, tandis que les brevets du Tasigna expireront cette année. Ces deux spécialités apportaient encore, à elles deux, 4 Mds$ de chiffre d’affaires par an jusqu’à l’an passé.
Ce manque à gagner, de l’ordre de 10 Mds$, n’est pourtant qu’un prélude à l’expiration des brevets sur le Cosentyx (psoriasis et rhumatismes, 6,7 Mds$ par an), le Kisqali (cancer du sein, 4,8 Mds$ par an) et le Kesimpta (sclérose en plaques, 4,4 Mds$ par an). Le premier verra sa protection disparaître progressivement avant la fin de la décennie, tandis que les suivants tomberont dans le domaine public au début des années 2030.
Au total, près de 30 Mds$ de chiffre d’affaires annuel sont menacés, soit plus de la moitié de l’activité du groupe (55 Mds$ en 2025). Pour éviter de voir son envergure divisée par deux en moins de 10 ans, Novartis a choisi de sortir le chéquier pour acheter des traitements prometteurs… mais la stratégie ne donne pas les résultats escomptés.
Les limites de la stratégie de croissance externe
Afin d’accélérer le déploiement de nouveaux traitements, Novartis a procédé à l’acquisition de biotechs disposant déjà de molécules prometteuses dans leur catalogue. Cette stratégie, suivie par la plupart des grands groupes pharmaceutiques, consiste à racheter des médicaments très proches de leur mise sur le marché.
Mais ce modèle reste risqué et trouve ses limites lorsque le prix payé est trop élevé au regard des incertitudes. Novartis avait déjà essuyé un premier échec à la suite du rachat de Gyroscope Therapeutics. En 2021, le groupe achetait les droits sur sa thérapie génique oculaire GT005, destinée à traiter l’atrophie géographique (une forme avancée de DMLA). Les essais cliniques avancés de Phase II n’ont pas démontré l’efficacité escomptée par rapport aux traitements concurrents déjà sur le marché. Novartis a finalement abandonné discrètement le développement clinique de la molécule phare de Gyroscope Therapeutics, contraignant le groupe à comptabiliser une perte sèche sur la valeur de la biotech.
L’acquisition de MorphoSys en 2024 n’a pas été plus heureuse. La biotech allemande venait tout juste d’achever la Phase III de sa molécule phare, le pelabresib (myélofibrose), avec des résultats mitigés. Novartis a choisi de l’acheter à ce stade pour 2,7 Mds€ afin de soumettre directement la demande d’autorisation de mise sur le marché (AMM). Mais des signaux de sécurité clinique ont émergé, montrant un risque plus élevé de transformation de la maladie en leucémie myéloïde aiguë chez certains patients. La direction a donc repoussé la demande d’AMM et comptabilisé 800 M€ de dépréciations d’actifs.
Il y a quelques semaines, Novartis annonçait l’échec du Pelacarsen. La thérapie cardiovasculaire a, elle aussi, échoué à réduire les risques cardiovasculaires majeurs lors de ses essais cliniques de Phase III. Bien qu’il ne s’agisse pas d’un rachat d’entreprise, mais d’un accord de licence majeure signé avec Ionis Pharmaceuticals, Novartis fait une croix sur cette spécialité, qui devait rapporter entre 3 Mds$ et 6 Mds$ en année pleine.
Dans ce contexte, l’échec de l’étude clinique du Del-desiran est la goutte d’eau qui fait déborder le vase. La patience des investisseurs avait déjà été mise à rude épreuve par la succession de rachats infructueux : il devient désormais critique d’obtenir de bonnes nouvelles pour que le groupe pharmaceutique continue de justifier sa capitalisation boursière.
Le risque sur l’action est d’autant plus élevé qu’avec une capitalisation boursière de plus de 232 MdsCHF, le groupe reste valorisé plus de 21 fois ses bénéfices annuels. Un tel ratio est normalement réservé aux biotechs en pleine croissance, pas aux groupes confrontés à l’érosion de leur portefeuille de brevets. Pour s’aligner sur GSK, qui se trouve dans une situation similaire, l’action Novartis devrait encore corriger de 25,5 %. Le dossier reste risqué.