La hausse du pétrole, la remontée des taux longs et le ton toujours ferme de la Fed avaient de quoi prolonger la correction du CAC 40. Pourtant, après plusieurs semaines de baisse, l’indice parisien commence à montrer des signes de stabilisation. Simple pause avant une nouvelle vague de repli ou début de retournement ? Les prochains jours pourraient être décisifs.
La saisonnalité, traditionnellement défavorable, n’aura donc pas épargné le CAC 40 durant la seconde partie de l’été.
Après une incursion au-delà des 8 700 points début août, l’indice parisien n’a cessé de reculer depuis. Il faut dire que les sources d’inquiétude ne manquaient pas : flambée du pétrole, envolée des taux longs qui en a découlé – le rendement de l’OAT ayant notamment franchi les 4,50 % en début de semaine –, mais aussi regain du risque politique et électoral dans l’Hexagone.
Ce dernier facteur avait alors propulsé le spread Bund/OAT, aux portes des 100 points de base, accentuant encore la pression sur les marchés français.
La Fed ravive les tensions sur les taux
Sur le front des taux d’intérêt, le verdict de la Fed, hier soir, constituait sans conteste l’un des grands rendez-vous de cette rentrée boursière. Au-delà de la hausse de 25 points de base de ses taux – une première depuis 2023 – qui était très largement anticipée par le consensus des économistes (avec une probabilité supérieure à 90 % avant la réunion, selon l’outil FedWatch), je retiens surtout l’unanimité qui a entouré la décision cette fois-ci.
Une cohésion qui tranche avec les réunions précédentes, marquées par davantage de divergences, notamment au début de l’été. En cause : la remontée des prix du pétrole, mais aussi la solidité des dernières statistiques macroéconomiques, venues raviver les craintes d’une inflation persistante.
Ensuite, et surtout, ce sont les projections d’inflation à moyen terme qui ont été sensiblement relevées, avec une trajectoire à l’horizon 2029 nettement moins favorable qu’anticipé jusqu’ici.
Dans ce contexte, au-delà d’une nouvelle hausse de taux désormais largement intégrée d’ici à la fin de l’année, l’hypothèse d’une baisse des taux en 2027 semble avoir été écartée. La perspective d’un véritable assouplissement monétaire est ainsi repoussée à 2028 – date à laquelle la Fed pourrait seulement commencer à envisager une première inflexion de sa politique.
Une tonalité clairement hawkish qui s’accompagne toutefois d’un élément plus positif : des perspectives de croissance également revues à la hausse, avec notamment une progression du PIB américain cette année désormais attendue à un niveau supérieur aux précédentes estimations.
Si, d’un côté, ce focus mis sur la lutte contre l’inflation permet à Kevin Warsh d’asseoir sa crédibilité sur ce sujet, de l’autre, la réaction des marchés – depuis hier soir – montre que les interprétations restent pour le moins contrastées.
Une situation qui n’avait d’ailleurs rien de nouveau : avant même le verdict de la Fed, les avis divergeaient déjà largement, comme en témoignait notamment l’analyse publiée par JPMorgan hier matin sur le sujet (voir ci-dessous).
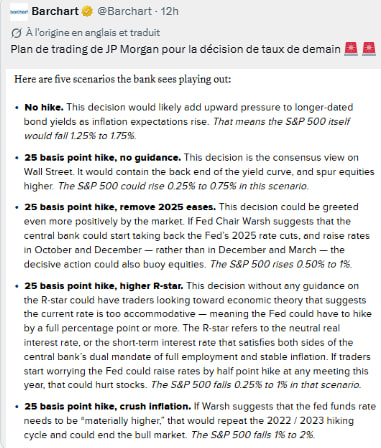 Source : X / Barchart
A Wall Street, si la baisse l’a finalement emporté hier soir à la clôture, les contrats futures américains reviennent toutefois quasiment à leur point de départ ce jeudi matin. Ils profitent notamment de la bonne tenue des marchés asiatiques durant la nuit, largement orientés dans le vert.
Le CAC 40 tente de trouver un point d’appui
Pour revenir au CAC 40, voici désormais mon point technique : depuis le 10 août, l’indice parisien n’a signé que des semaines de baisse consécutives (voir le rectangle bleuté sur le graphique hebdomadaire ci-dessous).
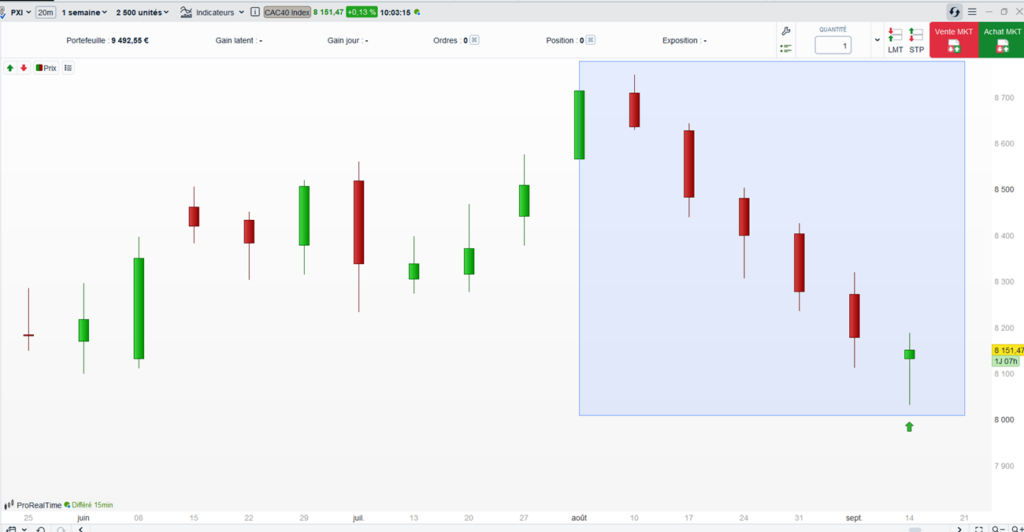
Une amorce de stabilisation commence toutefois à se dessiner depuis 48 heures, avec l’apparition d’une réaction sous la forme d’une mèche basse d’essoufflement (voir flèche verte ci-dessus). Un signal encourageant, mais qui pourrait encore manquer de force à la veille de la séance d’expiration trimestrielle des « quatre sorcières ».
En prenant un peu plus de recul, et en passant cette fois sur un graphique journalier (voir ci-dessous), plusieurs éléments techniques méritent d’être soulignés.
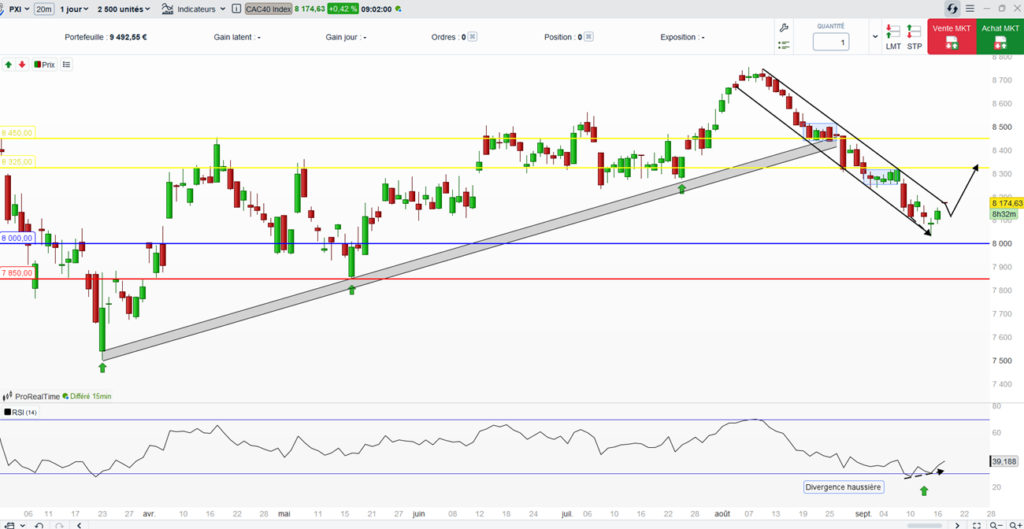 Premièrement, la rupture intervenue en début de mois de la ligne de tendance haussière en place depuis fin mars (visible en gris ci-dessous). Depuis cette cassure, l’indice évolue au sein d’un canal de tendance descendant, matérialisé en noir sur le graphique.
Ce matin, dans le sillage de la décision de la Fed, le CAC 40 ouvre directement sur la borne haute de ce canal. La question est donc posée : franchissement en vue… ou simple rebond technique avant une nouvelle pression vendeuse ?
Des signaux techniques qui plaident pour un rebond
D’un côté, on retiendra également la réaction intéressante en mèche basse observée mardi. D’autant que, sur le front du newsflow corporate – et plus particulièrement du secteur bancaire – la prudence affichée lundi par le patron de Bank of America, qui avait pesé sur les valeurs financières mardi, a ensuite été largement relativisée hier par le constat diamétralement opposé dressé par JPMorgan.
Le tout s’accompagne de l’apparition de divergences haussières sur les indicateurs techniques journaliers (voir flèche verte dans la partie basse du graphique ci-dessous).
Autant d’éléments qui constituent, à titre personnel, plusieurs « bons points » techniques pour envisager que le marché ait pu former un creux local avant-hier.
Last but not least, nous disposons enfin des indicateurs de sentiment, comme le CNN Fear & Greed Index ou encore l’enquête de l’AAII, qui fait ressortir une proportion d’investisseurs baissiers supérieure à 50 % à la mi-septembre.
Ces données confirment, là encore, une nette bascule vers un climat risk off. Mais l’intérêt principal de ces indicateurs ne réside pas tant dans le constat qu’ils dressent du passé que dans leur lecture contrarienne.
L’idée est simple : lorsque la majorité des investisseurs a déjà vendu ou réduit son exposition, le marché dispose mécaniquement de moins de « carburant » pour prolonger la baisse. Ce déséquilibre peut alors favoriser un mouvement inverse, sous la forme d’un rebond.
C’est pourquoi, en cette fin d’été, mon biais reste orienté vers un scénario de reprise tant que le CAC 40 demeure au-dessus des 8 000 points.