Le VIX s’envole, le Nasdaq recule depuis six semaines et les investisseurs prennent peur. Pourtant, pour ceux qui cherchent un revenu, cette nervosité est une aubaine : elle fait grimper le prix de l’« assurance » que l’on peut vendre aux autres. Zach Scheidt vous explique comment il en profite via les options put.
par Zach Scheidt
Aujourd’hui, on va parler de la volatilité qui frappe le marché en ce moment.
Depuis son pic de début octobre, on estime que le Nasdaq 100 a cédé 5 600 Mds$ de capitalisation.
Le secteur des puces vient d’enregistrer sa 6e semaine consécutive de baisse.
Et l’indice de volatilité du CBOE (le VIX), plus connu sous le nom d’« indice de la peur » de Wall Street, a bondi de 70 % il y a deux semaines.
L’indice a clôturé près des 25 points, vendredi dernier, son plus haut niveau enregistré depuis début avril 2026.
La plupart des investisseurs qui observent ce genre de statistiques deviennent nerveux.
La volatilité de marché, c’est un peu comme les turbulences pendant un vol. Même si la sensation n’est pas agréable, cela ne veut pas dire que quelque chose ne va pas. C’est tout à fait normal.
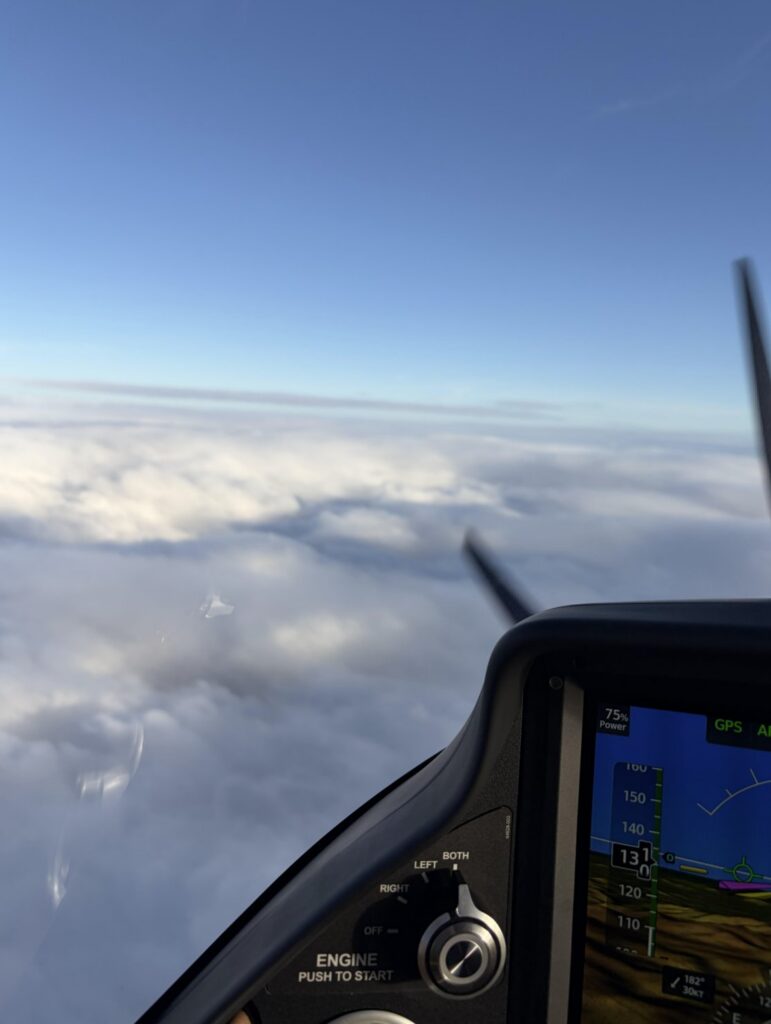
Vue de l’extérieur du cockpit de Zach Scheidt, lors d’un vol agité, il y a deux semaines
Source : Zach Scheidt
Pour les investisseurs axés sur le revenu, ce type de turbulences de marché peut en réalité être un cadeau.
Car l’une de mes stratégies d’options préférées – celle que je pratique depuis des années – est plus rentable que d’habitude en période de volatilité.
Je m’explique…
Se faire rémunérer pour acheter une action que l’on convoitait
Considérez le VIX comme le coût d’une assurance sur le marché actions. Il mesure le prix que les investisseurs doivent payer pour se protéger d’un marché baissier.
Quand les investisseurs sont paisibles, personne n’a besoin de protection. L’assurance est donc bon marché.
Mais quand les investisseurs prennent peur, tout le monde veut une protection en même temps. Et c’est là que l’assurance augmente.
Sur le marché des options, la police d’assurance est une option de vente (« put »).
Pour rappel : un put (une option de vente) confère à son détenteur le droit de vendre une action à un prix déterminé (prix d’exercice ou « strike ») avant une certaine date (sa date d’expiration).
Les investisseurs nerveux achètent des puts pour se protéger d’une baisse des cours. Mais il faut bien que quelqu’un leur vende cette protection.
Et ce quelqu’un, cela peut être vous !
Quand vous vendez un put, vous percevez une somme à l’avance. Dès le départ. En contrepartie, vous acceptez d’acheter une action à un cours plus bas, si elle baisse en dessous du prix d’exercice d’ici une certaine date.
Si l’action reste au-dessus de ce prix, le put expire. Vous conservez la somme perçue au départ, et votre engagement disparaît.
Si l’action baisse en dessous de ce prix, vous achetez l’action à un prix décoté par rapport au cours de départ. Et vous conservez tout de même la somme perçue.
Le fait de vendre sans cesse des puts sur différentes actions est l’une des stratégies que je préfère, pour générer un revenu régulier sur le marché actions.
Voici un élément fondamental de cette stratégie :
Je ne vends des puts que sur des actions que j’ai envie de détenir.
Quand je vends un put, je suis rémunéré. Cette partie est automatique.
La seule question qui reste est la suivante : est-ce que je vais également détenir une excellente entreprise à un prix décoté, au bout du compte ?
Voici en quoi cette stratégie est si intéressante…
Quand le VIX grimpe, les prix des puts grimpent avec lui. Alors les vendeurs de puts perçoivent une somme plus importante en contrepartie de la même promesse.
Ou, mieux encore, on peut prendre un engagement moins risqué tout en encaissant davantage de revenus.
Voici un exemple concret qui date de la semaine dernière…
Lundi dernier, j’ai vendu un put sur Hewlett Packard Enterprise (HPE) dans le cadre de l’un de mes services.
HPE produit des équipements de réseau, des serveurs et des dispositifs de stockage utilisés par de grandes entreprises, et notamment des serveurs conçus pour l’IA.
Or ces six dernières semaines, l’action a baissé avec le reste des valeurs technologiques. Les investisseurs sont inquiets pour les équipements d’IA et les valeurs technologiques en général.
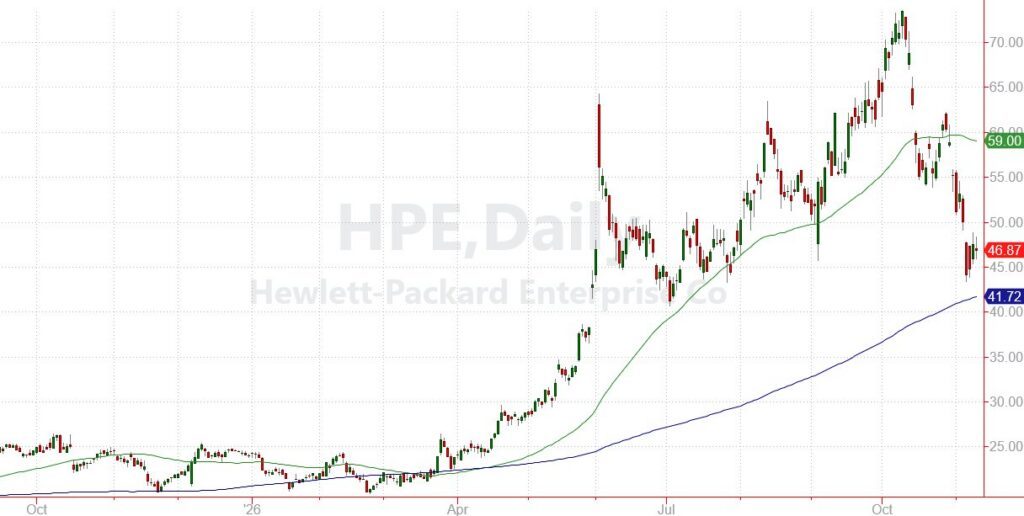
Évolution du cours de l’action Hewlett Packard Enterprise (HPE) depuis octobre 2025
Source : Truth & Trends
Je ne vois pas là une entreprise fondamentalement en difficulté, mais plutôt une bonne entreprise emportée dans un sentiment négatif.
Son cours reflète environ 10 fois les bénéfices attendus par les analystes. Et elle vient de reculer vers sa moyenne mobile à 200 jours, un niveau de support clé (ligne bleue dans le graphique ci-dessus).
J’ai donc accepté d’acheter des actions HPE à un prix inférieur d’environ 9% à leur cours actuel.
Et comme la nervosité des marchés fait grimper les primes des options, j’ai immédiatement encaissé, en rendement annualisé, l’équivalent de 7 % du capital réservé à cette opération, qui se déroule sur cinq semaines environ.
Sur un marché plus serein, une stratégie comparable ne rapporterait probablement que 3 % à 4 %.
Imaginez. J’ai la possibilité d’acheter une action à prix réduit, j’ai une marge de sécurité plus importante en cas de baisse du cours et, pour couronner le tout, une prime plus généreuse en contrepartie du risque pris.
Ce n’est pas tous les jours que l’on voit ce genre de conjonction.
Et c’est grâce aux turbulences de marché.
Options put : le « Facteur de Rafale »
En tant que pilote d’avion, je vois beaucoup de points communs entre le pilotage et le trading.
Les jours où le vent souffle en rafales, les pilotes se servent de ce que l’on appelle le « facteur de rafale ».
Imaginons que le vent souffle à 15 nœuds, avec des rafales à 25 nœuds. L’écart entre les deux, soit 10 nœuds dans cet exemple, constitue ce qu’on appelle le « facteur de rafale ».
Lorsque vous vous apprêtez à atterrir dans ces conditions, vous augmentez votre vitesse d’approche de la moitié de cet écart. Vous abordez donc l’atterrissage à une vitesse supérieure de 5 nœuds à la normale.
Pourquoi ? Parce que les turbulences peuvent entraîner une chute soudaine de la vitesse de l’avion par rapport à l’air. Cette vitesse supplémentaire est donc votre marge de sécurité.
Et plus il y a de turbulences, plus vous augmentez votre marge de sécurité.
La vente de put sur un marché volatil fonctionne de la même façon.
Quand les marchés sont agités, je prends une marge de sécurité supplémentaire en choisissant un prix d’exercice (« strike ») nettement inférieur au cours actuel de l’action.
Et voici la partie que j’adore…
Sur le marché des options, les turbulences sont plus payantes avec cette marge de sécurité supplémentaire.
Si les prix des options sont plus élevés, en ce moment, c’est qu’il y a une raison.
Le risque est réel.
Une action peut chuter davantage que vous ne le pensez. Si elle chute nettement en dessous de votre prix d’exercice, vous devrez quand même l’acheter au prix que vous avez accepté, et l’action peut encore chuter à partir de là.
Alors je respecte quelques règles toutes simples :
- je ne vends des puts que sur des actions que j’ai envie de détenir ;
- je mets toujours de côté l’argent nécessaire à l’achat de ces actions. Chaque contrat couvre 100 actions ;
- il faut avoir établi un plan de sortie avant d’effectuer le trade.
Avant le décollage, les pilotes passent en revue les procédures à suivre en cas d’urgence. Les traders devraient de même.
Puts : pourquoi maintenant ?
Les pics enregistrés sur le VIX ne durent pas éternellement.
Selon une étude réalisée par The Daily Shot, historiquement, les périodes où le VIX était élevé ont souvent été suivies de performances du S&P 500 supérieures à la moyenne.
Et Bespoke Investment Group souligne que le sell-off de la semaine du 4 novembre a fait plonger le Nasdaq 100 sous sa moyenne mobile à 50 jours, avec un écart négatif jamais atteint depuis le début de ce marché haussier.
Les mouvements aussi extrêmes sont généralement suivis de fortes performances.
Cela ne veut pas dire que les turbulences sont révolues, mais que la peur actuelle crée une opportunité.
Quand l’atmosphère s’apaise, les prix des options redescendent. Alors les vendeurs d’options de vente perçoivent une somme moins importante en contrepartie de la même promesse.
En ce moment, le marché offre une prime, en contrepartie de la patience.
Et j’ai bien l’intention de l’encaisser.
Zach Scheidt
[NDLR : Avertissement – Risques liés à la vente d’options de vente (puts)
La vente de puts est une stratégie qui comporte des risques importants. Le vendeur s’engage à acheter l’action au prix d’exercice convenu, même si le cours est tombé bien en dessous. La perte peut alors dépasser largement la prime encaissée, et elle peut aller jusqu’à la totalité du capital engagé (prix d’exercice moins la prime) si l’action perd toute sa valeur. À l’inverse, le gain est plafonné au montant de la prime. Le capital réservé à l’opération reste bloqué jusqu’à l’échéance, et l’exécution peut intervenir avant la date prévue. Sans la totalité des fonds mis de côté, l’effet de levier peut entraîner des appels de marge. Les options sont des produits complexes qui ne conviennent pas à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Si vous débutez, nous vous recommandons vivement de vous faire accompagner par un professionnel agréé, avant d’engager votre capital.]