Quand tout réussit, la tentation est grande de voir toujours plus grand. En quelques années, Schneider Electric est devenu l’un des grands bénéficiaires de l’explosion des investissements dans les centres de données et l’intelligence artificielle. Fort de cette réussite, le groupe vient d’annoncer l’acquisition de PTC pour 22,6 Mds$. Un pari ambitieux qui a pourtant été accueilli par une chute spectaculaire du titre en Bourse, les investisseurs redoutant que l’entreprise ne paie aujourd’hui beaucoup trop cher sa croissance de demain.
Le spécialiste tricolore de l’équipement électrique, des solutions d’automatisation et de la gestion d’énergie Schneider Electric (EPA:SU) fait le bonheur de ses actionnaires. Après avoir multiplié par deux sa capitalisation boursière entre 2018 et 2021, l’arrivée des IA génératives et la multiplication des centres de données sont venues apporter un nouvel élan à ses ventes. Son action s’est offert une nouvelle séquence haussière, et a de nouveau doublé entre octobre 2023 et octobre 2026.
Avec une performance au bas mot dix fois supérieure à celle du CAC 40 sur trois ans (l’indice tricolore ne gagne que 10 % sur la période), les actionnaires pouvaient aborder le dernier trimestre 2026 en toute sérénité – d’autant que le partenariat signé avec SoftBank, dont je vous parlais au printemps, pourrait soutenir l’activité durant les prochains exercices.
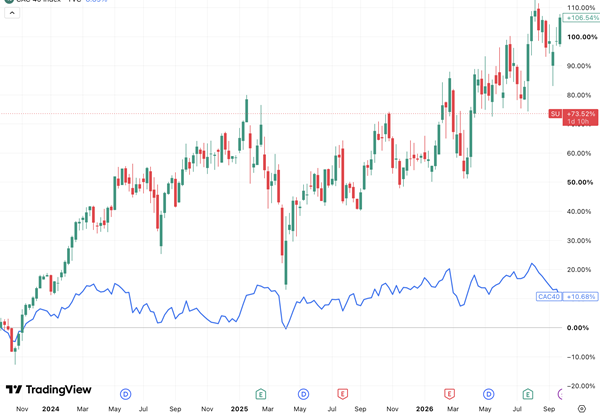
Avec plus de 100 % de hausse entre début octobre 2023 et début octobre 2026, l’action Schneider Electric fait dix fois mieux que le CAC 40 (en bleu). Infographie : TradingView
Mais comme souvent lorsque tout réussit à un industriel, le risque est grand pour sa direction de confondre bonne fortune et invulnérabilité. Difficile de résister à la tentation d’accélérer la croissance par des investissements hasardeux ou des rachats au prix fort… jusqu’à prendre de mauvaises décisions qui peuvent mettre en péril la rentabilité – et même la survie – d’un groupe dont l’activité principale est pourtant florissante.
Depuis 2023, Schneider Electric s’est lancé dans une séquence de rachats impressionnante qui a culminé le week-end dernier, lorsque le Français a annoncé prendre le contrôle de 100 % du capital du spécialiste américain des logiciels industriels PTC. L’opération a du sens sur l’aspect industriel, mais son envergure a de quoi inquiéter. Pour faire main basse sur PTC, Schneider a en effet annoncé avoir accordé une valorisation de 22,6 Mds$ (20 Mds€) à sa cible.
C’en est trop pour le marché, qui a immédiatement sanctionné le titre Schneider en Bourse. La capitalisation boursière du groupe s’effondrait de 7 % à l’ouverture lundi, puis a poursuivi sa baisse jusqu’à -17 % jeudi matin, avant d’entamer un rebond.
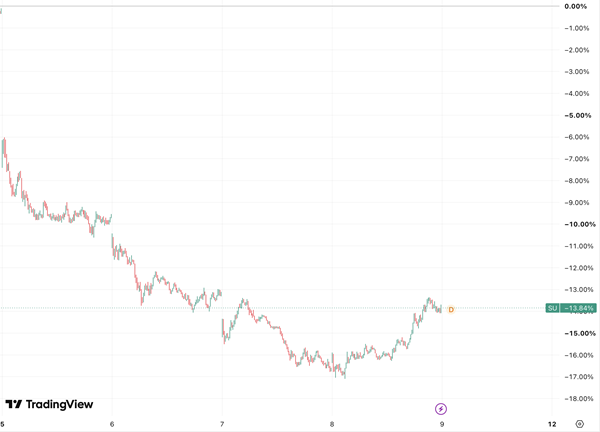
Baisse à deux chiffres en trois séances pour l’action Schneider suite à l’annonce du rachat de PTC : la sanction du marché est sans appel. Infographie : TradingView
En réduisant de 27 Mds€ la valorisation du groupe, soit plus que le montant de l’acquisition, le marché envoie un signal fort. Pour lui, l’acquisition de PTC est le rachat de trop qui va détruire, sur le long terme, plus de valeur que son envergure initiale.
Que les opérateurs aient raison ou tort sur l’intérêt de l’opération pour Schneider, leur changement soudain d’état d’esprit ne doit pas être ignoré.
Le retournement brutal du titre après une telle séquence haussière incite à la méfiance. Et avec une capitalisation boursière encore supérieure à 30 fois les bénéfices annuels (contre 17 fois en moyenne pour le CAC 40), le potentiel de baisse est significatif avant que l’action ne revienne dans le peloton de valorisation des valeurs tricolores.
Un rachat qui inquiète le marché
L’histoire boursière regorge d’exemples de groupes qui, portés par la bonne santé de leur activité historique, se sont vus pousser des ailes. L’abondance de liquidités, la confiance des prêteurs et le sentiment de toute-puissance font alors le reste et, plutôt que d’attendre sagement que la croissance organique fasse son œuvre, les gérants sortent le chéquier pour mener des opérations de croissance externe.
Si les premiers rachats sont souvent utiles, les problèmes commencent lorsque les cibles les plus évidentes ont été avalées et que les groupes se tournent vers des proies trop grosses dont la digestion sera impossible.
Au début du siècle, la méga-fusion AOL/Time Warner pour 164 Mds$ devait être synonyme de jonction entre l’ancienne et la nouvelle économie : ce fut une débâcle qui a conduit à 99 Mds$ de pertes deux ans plus tard. En 2006, la fusion des opérateurs Sprint et Nextel pour un montant de 35 Mds$ devait faire naître le troisième plus grand opérateur mobile américain… mais l’incompatibilité technologique entre les deux réseaux a rendu toute synergie impossible, et l’opération s’est soldée par une perte de 30 Mds$.
Chez nous, l’hubris de Jean-Marie Messier qui a fait exploser le groupe Vivendi sous le poids de ses dettes et causé une perte de 13,6 Mds€ pour éponger les rachats hasardeux en 2002 n’a pas calmé les ardeurs. Six ans plus tard, le Crédit Agricole rachetait la banque grecque Emporiki pour 2,2 Mds€. L’opération s’est soldée par une recapitalisation en urgence qui a coûté 5,3 Mds€ au groupe français, et Emporiki a été revendue pour un euro symbolique.
Pour les marchés, le risque est que le rachat de PTC se classe dans la même catégorie. Le montant de l’enveloppe prévue représente plus de 10 % de la valorisation boursière de Schneider Electric à la veille de l’annonce, matérialisant un risque capitalistique non négligeable.
Une équation financière compliquée
Les 22,6 Mds$ mis sur la table pèsent d’autant plus lourd que Schneider a déjà déboursé 11 Mds€ en 2023 pour acquérir Aveva en 2023, et 3 Mds€ supplémentaires cet été pour absorber Cognite. La direction aurait sans doute été bien inspirée de prendre le temps de digérer ces acquisitions avant d’engager de nouveaux achats – d’autant que celui-ci se fera à crédit.
Le groupe prévoit d’émettre entre 5 Mds€ et 6 Mds€ d’actions, et de placer pour 17 Mds€ d’obligations nouvelles pour financer l’opération. Ce montage diluera les actionnaires historiques, et fera quasiment doubler le ratio d’endettement du groupe qui passera de 1,6 fois à trois fois l’Ebitda 2027.
La pilule est d’autant plus dure à avaler pour les actionnaires que Schneider a fait preuve d’une générosité étonnante lors de son offre d’achat. La capitalisation boursière de PTC s’établissant à seulement 15,5 Mds$ à la veille de l’annonce, le Français offre une prime de 45 % visiblement au-dessus de ses moyens.
Le montant offert valorise PTC à 21 fois son Ebitda ajusté, et 30 fois son ratio cours/bénéfice. De tels multiples sont bien sûr inacceptables, et la direction de Schneider promet des synergies de coût à hauteur de 250 M€ par an, ainsi que 800 M€ de revenus supplémentaires pour faire baisser le multiple effectif d’EBITDA de 21 à 13.
Des promesses ambitieuses, qui n’engagent que ceux qui les croient… ce qui n’est visiblement pas le cas de Mr le Marché.