Après SpaceX, c’est maintenant au tour d’Anthropic de faire son entrée en Bourse. Malgré un discours officiel plus qu’enthousiaste sur les perspectives de croissance du champion de l’IA, les doutes pleuvent quant à leur concrétisation… Anthropic va-t-il susciter la méfiance des marchés et connaître un destin à la SpaceX ? Étienne Henri détaille pour vous les cinq éléments les plus importants à connaître avant l’IPO prévue le mois prochain.
C’est désormais officiel : le géant de l’IA Anthropic prévoit de rejoindre la Bourse de New York dès le 9 novembre dans ce qui devrait être la plus grande IPO de l’Histoire.
Selon le document remis au gendarme des marchés américain, la SEC, Anthropic viserait une capitalisation boursière de 2 000 Mds$ avant Thanksgiving. Le dossier devait rester confidentiel, mais il a – bien évidemment – été transmis à la presse financière qui s’est fait un plaisir de relayer cette « fuite malencontreuse ».
En maintenant son projet d’IPO, le groupe a décidé d’ignorer les turbulences qui secouent le marché obligataire, et les doutes qui commencent à se propager au marché actions. Il prend de vitesse OpenAI qui a pour sa part temporisé et reporté à 2027 son introduction en Bourse ; et ignore la suspension à la dernière minute du spécialiste des appareils biométriques Oura. Ce dernier a décidé, la semaine dernière, de suspendre sine die son arrivée au Nasdaq. Malgré l’attrait d’une levée de fonds estimée à 2,2 Mds$ qui l’aurait valorisé à plus de 15 Mds$, le leader de la bague de santé connectée a préféré mettre un coup d’arrêt à l’opération quelques heures à peine avant le début théorique des négociations (prévu le mercredi 30 septembre).
Du fait de sa situation unique, Anthropic parie sur le fait que ces conditions de marché ne le concerneront pas et qu’il parviendra à capter l’épargne du grand public. De leur côté, les investisseurs font face à un choix cornélien : faut-il participer à cette IPO qui fait voler en éclats tous les standards de la cote, tant en termes de croissance que de prix demandé ?
Comme lors de l’IPO de SpaceX, il est probable que les particuliers soient submergés dans les prochains jours de messages publicitaires de leurs courtiers pour les inciter à participer à cette opération hors norme. Aujourd’hui, nous passons en revue cinq éléments à garder à l’esprit pour prendre la bonne décision le moment venu.
Une croissance forte, mais fragile
L’augmentation des revenus d’Anthropic est indéniable. Dans les documents préliminaires soumis à la SEC, la start-up fait état d’un chiffre d’affaires de 4,6 Mds$ l’an passé, en croissance de 1 200 % (excusez du peu !) par rapport à l’exercice précédent.
Sur le seul premier trimestre 2026, l’entreprise a réalisé 4,8 Mds$ de chiffre d’affaires, soit autant que sur la totalité de l’exercice 2025… et ce montant a encore bondi à 11,5 Mds$ au deuxième trimestre, soit une multiplication par 2,4 en trois mois seulement.
Les ventes ont continué d’augmenter cet été, et le chiffre d’affaires du mois de juillet atteint, en rythme annualisé, le niveau stratosphérique de 65 Mds$ – soit 14 fois plus que le chiffre d’affaires 2025.
Les investisseurs doivent cependant s’attendre à une forte volatilité des facturations.
Les plus gros clients d’Anthropic payent désormais « à la consommation » lors de l’usage de ses services et ne sont pas engagés sur des volumes de long terme. La bascule de l’offre d’Anthropic du modèle d’abonnement mensuel vers la facturation au token consommé a provoqué une hausse des ventes, mais toute baisse de l’usage des services se retrouvera immédiatement dans le chiffre d’affaires mensuel.
En outre, le quart de l’activité commerciale repose sur deux clients, apportant un risque de concentration significatif.
Des pertes colossales
« Nous perdons de l’argent sur chaque vente, nous nous rattraperons donc en augmentant les volumes ! ». Ce qui était, après le krach des dot.com une boutade de Wall Street pour moquer l’irresponsabilité des gérants de startups ignorant superbement la question de la rentabilité de leur entreprise redevient d’actualité.
L’an passé, Anthropic a enregistré face à son chiffre d’affaires de 4,6 Mds$ une perte nette de 42 Mds$. Cela signifie que le groupe a dû dépenser, pour chaque dollar facturé à ses clients, 9 $. Même en ne considérant que la perte opérationnelle, la société fait face à une perte de 8 Mds$ sur l’exercice.
Anthropic se félicite par ailleurs de ne pas investir dans ses propres centres de données. Il est vrai que cette prudence rend ses comptes plus lisibles, en évitant de voir son bilan gonfler à mesure que des centaines de milliards sont investis dans des data centers à la pérennité douteuse mais au coût bien réel.
Las, cette prudence n’empêche pas la start-up de prendre des engagements qui mettent sa survie en péril. Elle s’est engagée à consacrer 518 Mds$ à ses obligations d’infrastructure et de calcul (cloud) au cours des prochaines années, dont 80 % sont fermes et non résiliables.
Cela signifie qu’elle devra, quelle que soit l’évolution de ses ventes, verser plus de 400 Mds$ à ses partenaires dans les prochaines années sans capacité de réduire la voilure en cas de besoin. En d’autres termes, malgré son modèle d’affaires peu gourmand en capitaux, Anthropic ne survivra que si la croissance exponentielle des facturations se prolonge, et si elle parvient simultanément à transformer ses pertes opérationnelles en gains.
La concurrence en embuscade
Alors que les géants de l’IA peinent déjà à être rentables, l’été qui vient de s’achever a vu la guerre des prix s’intensifier.
L’an passé, l’arrivée des IA chinoises à bas prix avait conduit à une baisse de 97 % du prix du token chez Alibaba. Cette année les acteurs chinois comme DeepSeek ont procédé à de nouvelles baisses de prix, avec une division par quatre (-75 %) du prix du token pour l’inférence. OpenAI s’est engouffré dans la bataille avec une baisse de moitié de ses tarifs en septembre lors du lancement de sa gamme GPT-6.
L’amélioration des modèles open weight téléchargeables gratuitement, notamment en provenance de Chine, change également le modèle d’affaires des fournisseurs de services d’IA. En louant de la puissance de calcul à n’importe quel fournisseur de cloud comme Microsoft ou Amazon, il est désormais possible de faire tourner ces modèles gratuits en ayant des performances dignes des offres payantes d’Anthropic et OpenAI d’il y a quelques mois.
La barrière à l’entrée que représentait la possession d’un modèle « maison » n’est donc plus aussi imposante qu’avant. Et pour ceux qui facturent au token comme Anthropic, la chute continue des prix va aggraver les pertes.
Une profondeur de marché fantasque
Dans le document remis à la SEC, Anthropic présente un marché total adressable (TAM – Total Addressable Market) astronomique de plus de 30 000 Mds$. Il s’agit de la plus grande profondeur de marché théorique jamais soumise à des investisseurs de Wall Street, dépassant même les 28 500 Mds$ présentés par SpaceX… qui n’avaient déjà rien de réaliste.
À force de manipuler des milliards, les géants de la tech ont oublié que chaque dollar doit un jour ou l’autre provenir de l’économie réelle. Or, le PIB américain s’établit à environ 30 000 Mds$. À moins de considérer que les États-Unis consacreront l’intégralité de leur économie à l’achat de services d’IA, le secteur n’aura jamais un tel poids dans l’économie. Répartir l’effort sur la planète ne rend pas l’estimation plus réaliste, le PIB mondial n’étant que de 125 000 Mds$. Il faudrait que chaque humain et chaque entreprise sur Terre consacre le quart de ses revenus à l’achat de services d’IA pour que le marché de l’IA atteigne cette envergure.
Il est probable que personne chez Anthropic ne croie à ces estimations. Leur fonction n’est pas d’informer les investisseurs potentiels, mais de tester l’état d’esprit du marché : si la publication d’allégations aussi outrancière ne déclenche pas un tollé médiatique, c’est que la sphère financière est en pleine euphorie. Les gérants savent alors qu’ils peuvent demander n’importe quel prix pour les actions qu’ils s’apprêtent à vendre au grand public.
Les précédents de SpaceX et Cerebras Systems
Face à ce tableau fondamental plus que médiocre, les investisseurs les plus aventureux peuvent changer leur fusil d’épaule et décider de s’intéresser au dossier uniquement pour son aspect spéculatif.
Avant de mettre leur épargne sur la table, ils doivent cependant garder à l’esprit ce qui s’est produit lors des introductions en Bourse de SpaceX et Cerebras Systems.
La firme d’Elon Musk, qui a fait appel au marché avec une thèse d’investissement similaire, a vu sa capitalisation boursière s’effondrer après l’engouement des premières heures. Fin juillet, elle avait perdu le tiers de sa valeur. Il a fallu attendre la mi-août pour qu’elle retrouve son niveau d’IPO, et elle s’échange encore sous sa valeur à la fin de son premier trimestre de cotation.
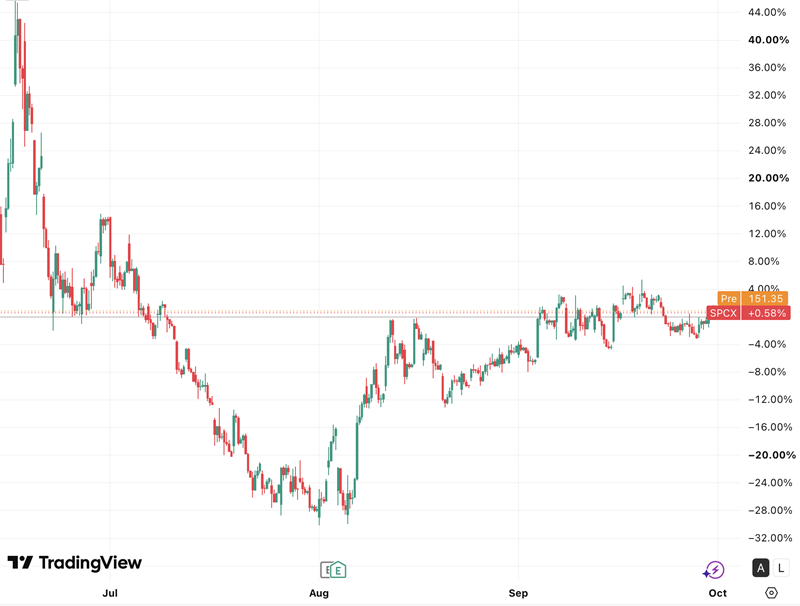
Évolution du cours de l’action SpaceX (NASDAQ :SPCX) depuis son IPO. Les opportunités d’entrer à meilleur prix n’ont pas manqué.
Source : TradingView
Cerebras Systems, de son côté, avait un positionnement plus industriel et des prétentions plus réalistes. Le spécialiste des grandes puces de traitement d’IA mettait en avant son approche hybride combinant la vente de matériel informatique ultra-spécialisé et la mise à disposition de services cloud, ainsi qu’un résultat net positif en 2025, pour justifier une valorisation initiale de 40 Mds$.
L’IPO a eu lieu sans encombre, et la start-up a levé la somme de 5,5 Mds$ lors de l’opération. Mais le cours s’est effondré dès les premières semaines de cotation, et une enquête pour fraude a été ouverte au mois de juillet. Pour les investisseurs qui ont eu le malheur de faire confiance aux promesses de dossier, la perte atteint les 45 % en quatre mois seulement.
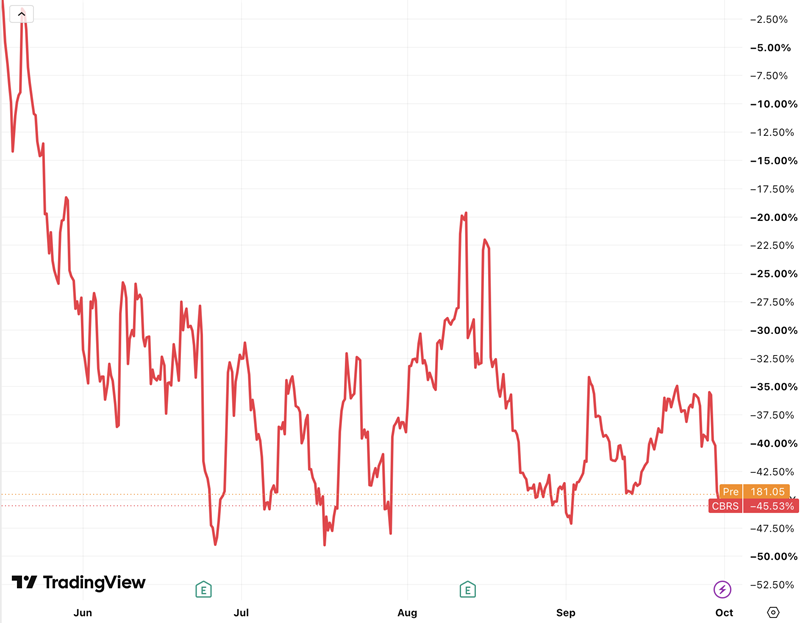
Évolution du cours de l’action Cerebras (NASDAQ:CBRS) depuis son IPO.
Source : TradingView
Les outils développés par Anthropic sont sans conteste fort utiles pour leurs utilisateurs, et permettent lorsqu’ils sont bien utilisés de faire bondir leur productivité. Dans l’état actuel des choses, rien ne prouve que les actions de l’entreprise auront le même intérêt pour les investisseurs qui arriveront lors de l’IPO. La seule certitude est que les actionnaires de la première heure toucheront, eux, le jackpot avec l’argent des derniers arrivants.