La bulle de l’IA ne va pas forcément éclater. Depuis octobre, les grands gérants vendent progressivement leurs valeurs technologiques pour se repositionner sur des entreprises délaissées depuis des années. Un dégonflement en douceur qui fera des perdants… mais aussi de nombreux gagnants.
La hausse de la capitalisation boursière des valeurs de l’IA depuis 2024 est aussi impressionnante que dangereuse. Les investissements mobilisés dépassent de très loin les niveaux atteints durant la bulle des dot.com, et les grands noms de la tech ont pris des engagements se mesurant en centaines de milliards de dollars pour construire de nouveaux centres de calcul.
Si Wall Street a fait la sourde oreille pendant des mois face aux lanceurs d’alerte, les analystes ont progressivement réalisé que les montants en jeu ont atteint des niveaux si élevés que la solvabilité des grands acteurs de l’IA – y compris ceux qui disposaient précédemment d’un modèle d’affaires lucratif comme Meta ou Alphabet – n’a rien d’assuré si les promesses de rentabilité de l’IA ne sont pas au rendez-vous.
Valorisations délirantes, engouement populaire, promesse d’un « monde nouveau » et absence totale d’intérêt pour les questions de rentabilité : l’enthousiasme pour l’IA a toutes les caractéristiques d’une bulle. Or, celle-ci ne concerne plus seulement les grands noms du secteur comme Nvidia, TSMC, SpaceX, et les spécialistes non cotés comme OpenAI ou Anthropic.
Les indices américains et mondiaux faisant la part belle aux méga-capitalisations, les stars de l’IA ont pris une place disproportionnée dans le S&P 500, le Nasdaq 100 et même l’indice MSCI World censé être le plus diversifié au monde.
Les investisseurs prudents qui ne voulaient pas s’exposer au secteur de l’IA se retrouvent, depuis près d’un an, dans une situation particulièrement délicate : tout recours à la diversification par le biais de l’investissement indiciel les expose, paradoxalement, à un risque de perte si les valeurs de l’IA voient leur valorisation se dégonfler. Et si la hausse exponentielle s’interrompt pour devenir une baisse brutale, un krach indiciel est à redouter.
Mais le tableau n’est pas aussi sombre qu’il n’y paraît.Si Wall Street pèche parfois par excès d’optimisme, les gérants de fonds sont également capables d’intelligence collective. Depuis quelques semaines, nous assistons à une rotation sectorielle significative et un repli organisé des « grosses mains ».
Les valorisations des entreprises de l’IA ont cessé leur hausse, et sont même pour certaines orientées à la baisse. Dans le même temps, la progressivité du mouvement permet aux investisseurs de redéployer leurs capitaux vers les entreprises qui avaient été les plus mal-aimées depuis quatre ans.
Si le dégonflement de la bulle de l’IA se poursuit dans le calme, la fin de l’engouement aveugle pour les LLM pourrait se traduire non pas par un krach, mais par une simple redistribution capitalistique qui fera des perdants mais aussi des gagnants.
Dans ce scénario, les particuliers qui ont été séduits sur le tard par les promesses de l’IA essuieront des pertes sur leurs actions Nvidia, SpaceX et bientôt Anthropic… tandis que ceux qui avaient conservé une exposition à la « vieille économie » feront des gains colossaux.
Bulle de l’IA : les indices américains chers et ultra-concentrés
L’ampleur de la rotation qui se prépare est dictée par le niveau inédit des ratios boursiers atteints par les indices américains.
Le S&P 500 s’échange aujourd’hui l’équivalent de 3,8 ans de chiffre d’affaires, un niveau qui n’avait jamais été atteint par le passé.
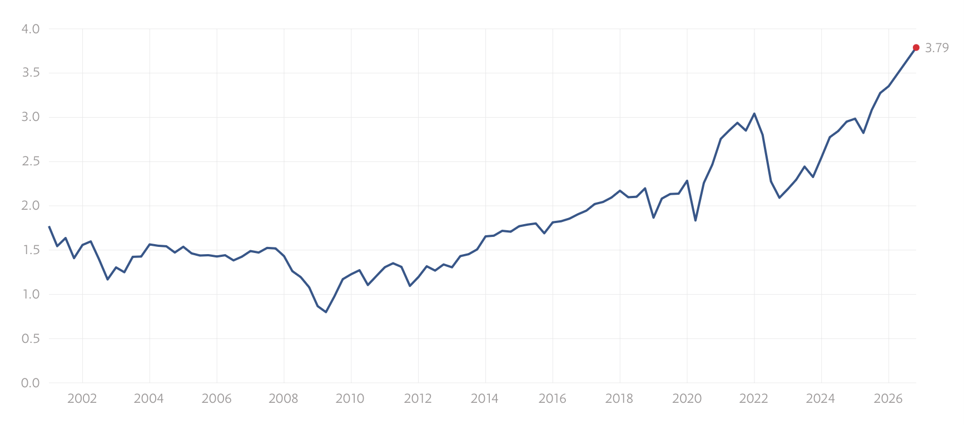
Évolution du ratio P/S (price to sales) du S&P 500 depuis le début du siècle.
Source : Multipl.com
Si son ratio cours/bénéfice n’est « que » de 26 (il approchait les 40 au sommet de la bulle des dot.com), cette relative prudence n’est que de façade : depuis quelques trimestres, les grands noms de la tech ont pris pour mauvaise habitude de gonfler leurs bénéfices en inscrivant des plus-values virtuelles sur… leurs participations dans d’autres entreprises de l’IA, qui s’avèrent être leurs clients. Sans ces bénéfices fictifs, les profits du S&P 500 seraient stables et le ratio cours/bénéfice en zone de surchauffe.
La réalité est que le S&P 500 est plus cher et moins rentable que jamais : son rendement est tombé à 1,06 % cet été. Un investisseur qui achète le marché américain aujourd’hui doit attendre près de 100 ans pour être remboursé avec les dividendes – il s’agit là encore d’un plus-bas historique.
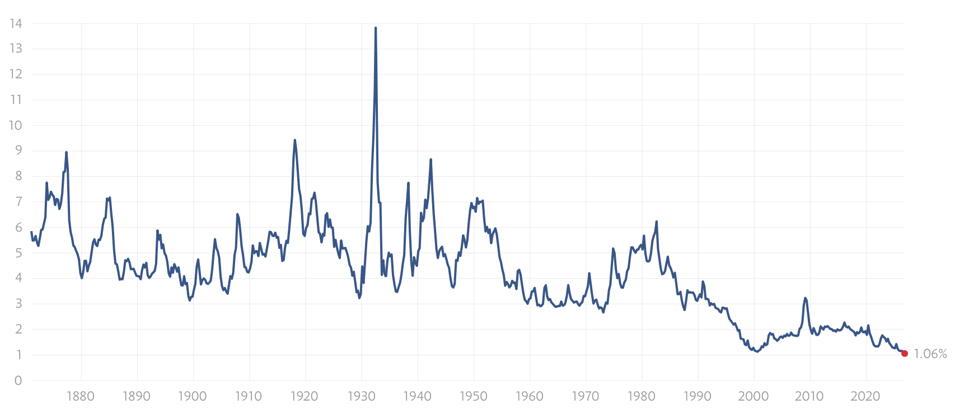
Évolution du rendement du S&P 500 depuis la fin du XIXe siècle.
Source : Multipl.com
Dans le même temps, la concentration de la performance atteint des sommets. Depuis 2023, moins d’un tiers des valeurs du S&P 500 parvient à faire mieux que l’indice. Il faut revenir aux années 1998 et 1999 pour retrouver une telle concentration de la performance au sein de l’indice. À l’époque, la situation ne s’était normalisée que par le fameux krach des dot.com.
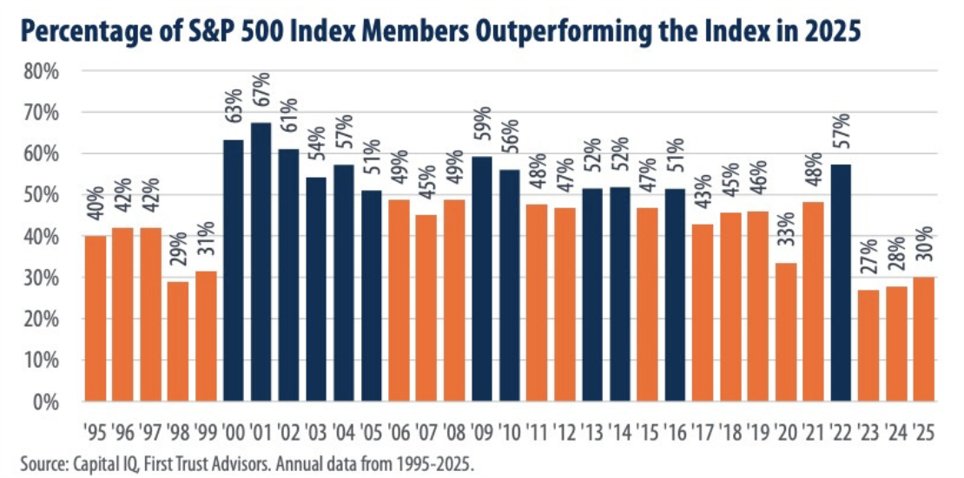
Proportion des valeurs du S&P 500 qui parviennent à faire mieux que l’indice.
Source : Financial Times
L’espoir d’une rotation dans le calme
Le risque de krach était donc loin d’être nul à la fin de l’été. Mais le comportement des faiseurs de marchés sur le mois d’octobre apporte une lueur d’espoir. Les stars de l’IA ont perdu du terrain pendant que les indices se maintenaient, signe que l’argent n’a pas disparu mais s’est reporté sur les valeurs décotées.
Alors que Broadcom, Nvidia, Micron et Meta abandonnaient respectivement 6 %, 6,4 %, 13,4 % et 13,5 % (un niveau qui s’approche de la véritable sanction boursière), le S&P est resté stable à -0,46 %.
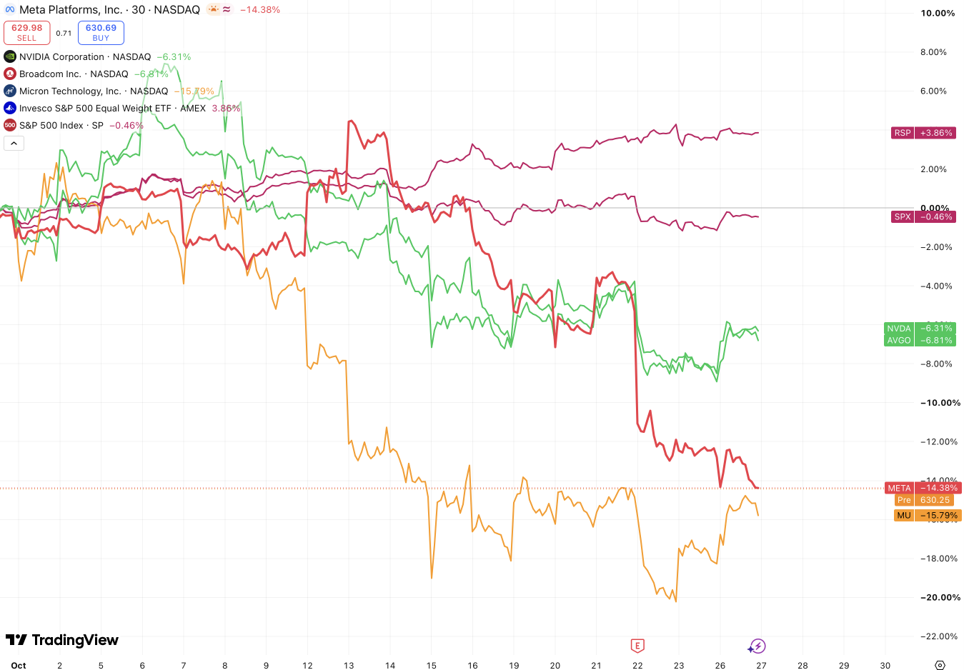
Évolution comparée sur le mois d’octobre des grands noms de l’IA, du S&P, et du S&P équipondéré. Infographie : TradingView
Mieux encore, le S&P Equal Weight, qui reprend les mêmes valeurs que son grand frère mais leur accorde le même poids relatif, a gagné du terrain sur la même période en s’octroyant une hausse de 3,9 %.
Cela signifie que pour quelques anciennes stars qui connaissent d’importants dégagements, de nombreuses valeurs oubliées depuis 2023 voient leur capitalisation boursière augmenter. Et comme ces valeurs mal-aimées étaient à la traîne depuis près de quatre ans maintenant, des afflux de capitaux même minimes peuvent faire augmenter leur valorisation de manière importante.
Au mois d’octobre, l’argent intelligent a commencé à quitter le navire de l’IA pour se reporter sur les activités plus résilientes et rentables. Surveillez attentivement les valorisations des spécialistes de l’IA, car toute mauvaise nouvelle pourrait causer une accélération du mouvement de rotation.
La dernière phase pourrait d’ailleurs avoir déjà débuté : selon les dernières rumeurs en provenance de Wall Street, OpenAI n’a pas été en mesure de réaliser son dernier tour de table sur la base d’une capitalisation de 1 400 Mds$ comme attendu. Pour intéresser les investisseurs, le groupe a dû revoir ses ambitions à la baisse en s’évaluant à 1 250 Mds$ seulement. S’il est trop tôt pour parler d’un effondrement de la capitalisation de la start-up, réduire sa valorisation de 150 Mds$ en quelques jours est une baisse remarquable pour une entreprise dont la valeur ne faisait jusqu’ici qu’augmenter.
L’IPO d’Anthropic prévue pour la mi-novembre sera un test grandeur nature de l’appétence du grand public pour l’IA. En attendant ce moment de vérité, les grosses mains se diversifient.