Longtemps soutenu par la guerre en Ukraine et les tensions persistantes au Moyen-Orient, le secteur de la défense a bénéficié ces dernières années d’un puissant mouvement de réévaluation boursière, en raison de l’explosion des budgets militaires et de la multiplication des commandes. Aujourd’hui, les investisseurs commencent à intégrer l’hypothèse d’un ralentissement de la dynamique, sur fond de contraintes budgétaires croissantes et d’éventuelles avancées diplomatiques sur certains conflits …
Après avoir relativement bien résisté lors de la montée des tensions entre l’Iran et les États-Unis en mars dernier, le secteur européen de l’armement connaît aujourd’hui une période plus délicate. Si les perspectives de long terme demeurent solides, certains événements, positifs sur le plan géopolitique mais moins favorables pour les investisseurs concernés, pourraient peser sur la dynamique du secteur.
Défense : un contexte moins favorable
La principale incertitude concerne un éventuel apaisement durable des tensions internationales, qu’il s’agisse du conflit entre l’Ukraine et la Russie ou de la situation au Moyen-Orient. À court terme, aucune résolution ne semble encore se dessiner sur ces différents fronts. À ce propos, les espoirs de progrès à l’issue du sommet tripartite réunissant ce jeudi à Shenzhen Donald Trump, Xi Jinping et Vladimir Poutine sont limités.
De fait, une amélioration significative de la situation géopolitique réduirait mécaniquement les besoins en armement, ce qui pourrait entraîner un ralentissement des commandes adressées aux industriels du secteur.
Autre facteur de vigilance : les contraintes budgétaires des États, qui figurent parmi les principaux clients des groupes de défense. La hausse des taux d’intérêt à long terme pèse sur les finances publiques et pourrait limiter les marges de manœuvre budgétaires consacrées aux dépenses militaires. La récente évolution du budget de la défense allemand illustre cette tendance.
Le marché semble d’ailleurs avoir commencé à intégrer ces risques. Plusieurs acteurs majeurs ont récemment subi des corrections marquées en Bourse après avoir revu leurs perspectives. C’est notamment le cas de l’allemand Rheinmetall et du tchèque CSG, tous deux sanctionnés à la suite d’annonces de type profit warning (cf croix rouges sur les graphiques respectifs ci-dessous).
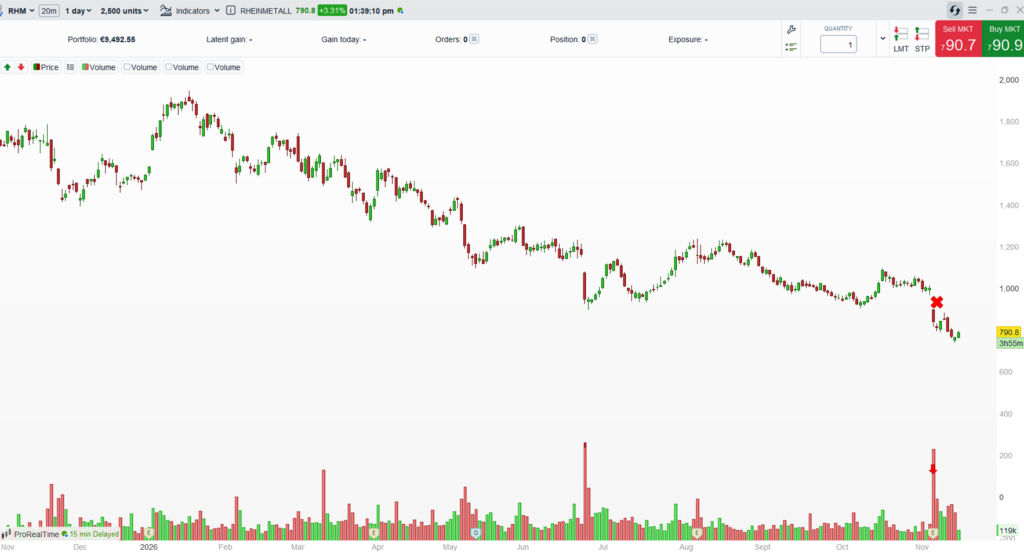
Évolution du cours de l’action Rheinmetall depuis novembre 2025
Source : ProRealTime
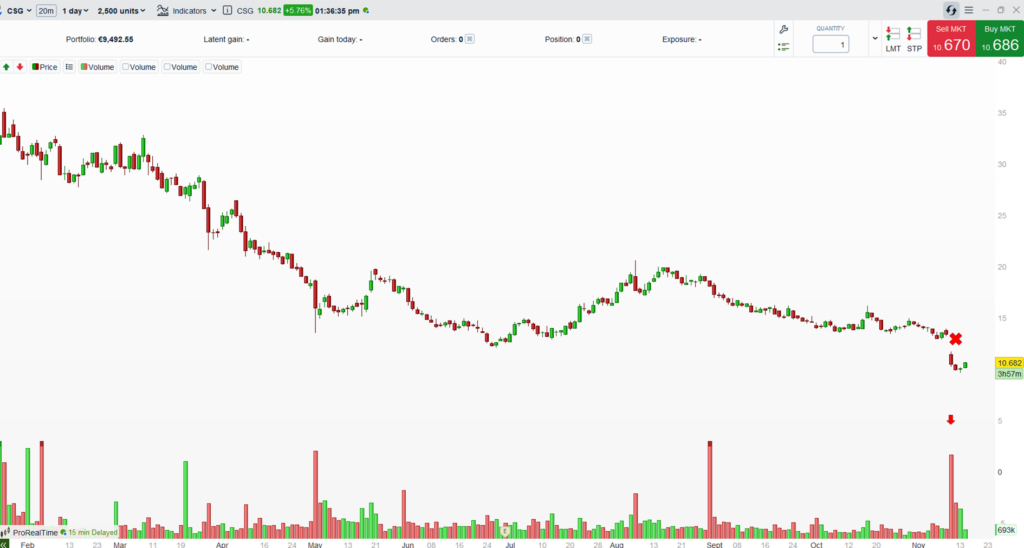
Évolution du cours de l’action CSG depuis février 2026
Source : ProRealTime
Les valeurs françaises résistent mieux
Dans cet environnement plus complexe, les acteurs français du secteur affichent néanmoins une certaine résilience. Thales continue notamment d’évoluer dans la partie basse de son large canal horizontal de moyen terme. Le groupe pourrait par ailleurs bénéficier des futurs investissements destinés à moderniser les infrastructures du contrôle aérien américain, à la suite des récents dysfonctionnements observés aux États-Unis.
Exosens se distingue également. Le spécialiste des capteurs a récemment profité de l’annonce d’une importante commande passée par Theon International, l’un de ses principaux actionnaires et clients.
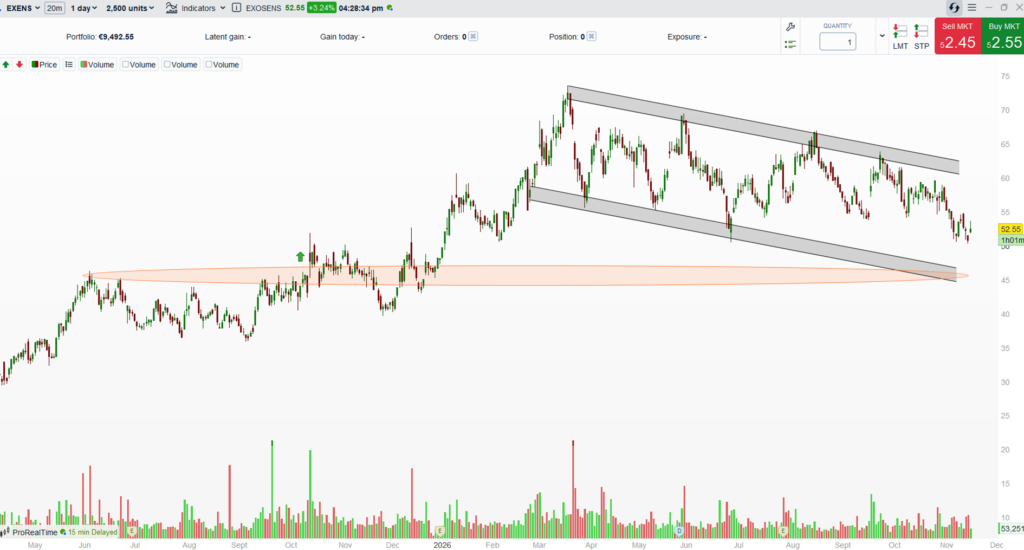
Évolution du cours de l’action Exosens depuis avril 2025
Source : ProRealTime
Une actualité qui a redonné de la vigueur au titre, déjà mis en avant à l’automne dernier dans Agora Bourse Pro.
Sur le plan graphique, les investisseurs surveilleront la capacité du titre à revenir dans la zone de support ci-dessus.
Les petites capitalisations à surveiller
En descendant dans la hiérarchie des capitalisations boursières, certaines petites valeurs pourraient également tirer leur épingle du jeu grâce aux retombées indirectes de la croissance du secteur. C’est notamment le cas d’Egide, fournisseur historique d’Exosens pour plusieurs composants stratégiques, dont des tubes et des connecteurs hermétiques.
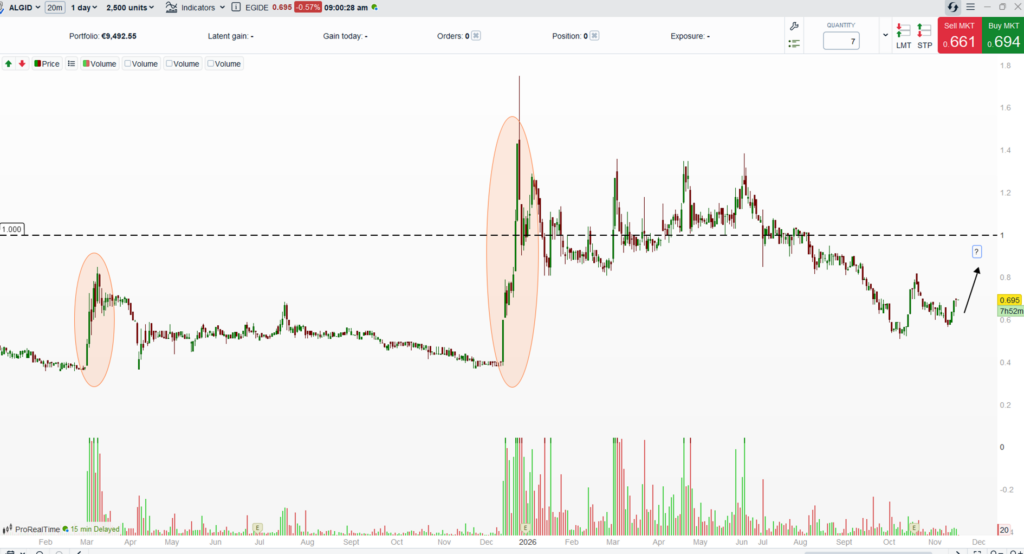
Évolution du cours de l’action Egide depuis janvier 2025
Source : ProRealTime
Bien que la société demeure déficitaire, ce qui explique un cours de Bourse encore inférieur à 1 €, le titre pourrait retrouver de l’intérêt dans l’hypothèse d’un regain de confiance des investisseurs. Comme à la fin de l’année dernière, un retour vers le seuil symbolique de 1 € constituerait un objectif à suivre au cours des prochaines semaines.