Après trois années de revers boursiers et de résultats décevants, Pernod Ricard peine toujours à enrayer son déclin en Europe et aux États-Unis. Mais au-delà de ce tableau assombri, l’Inde et plusieurs marchés asiatiques émergent comme les nouveaux moteurs de croissance du groupe…
Le groupe Pernod Ricard a dévoilé les résultats du premier trimestre de son exercice décalé 2026-2027. Après trois ans de baisse continue du chiffre d’affaires, les marchés attendaient l’alcoolier au tournant… mais l’été caniculaire n’a pas suffisamment soutenu la consommation des Européens pour faire redécoller les ventes sur le Vieux continent.
Sur les trois derniers mois, le chiffre d’affaires a connu une nouvelle baisse, se contractant de 6,3 % (0,9 % en organique). Les ventes baissent fortement aux États-Unis (-10 %) et en Europe (-6 %), et les cessions réalisées ces derniers mois devraient encore réduire l’envergure du groupe sur le reste de l’exercice par rapport à l’année précédente.
Dans ce tableau dramatique, les actionnaires ont de quoi s’inquiéter. L’action a perdu les deux tiers de sa valeur depuis la sortie de pandémie, et revient sur les niveaux auxquels elle s’échangeait il y a quinze ans.
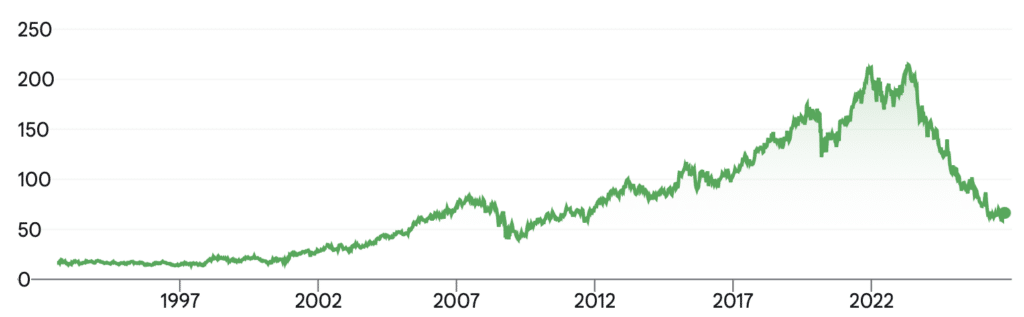
Évolution du cours de l’action Pernod Ricard depuis 30 ans. La séquence baissière entamée en 2023 efface quinze ans de hausse.
Source : Google Finance
La sanction de marché est loin d’être imméritée. En bonne value trap, l’action Pernod Ricard a perdu de sa valeur à mesure que les bénéfices du groupe s’amenuisaient. Et même si son prix a été divisé par trois en trois ans, passant de 215 € à 68 €, la baisse de moitié des bénéfices entre les exercices 2022/2023 et 2025/2026 n’a pas permis de détendre significativement les ratios boursiers.
Avec une capitalisation boursière de 17 Mds€, le groupe s’échange encore sur la base de quatorze fois ses bénéfices annuels – un ratio qui est loin de matérialiser une capitulation du marché qui justifierait des achats à bon compte. Si la baisse tendancielle de consommation d’alcool en Occident se poursuit, le dossier pourrait poursuivre sa baisse durant plusieurs années.
Pernod Ricard : dégringolade en Occident, croissance en Asie
C’est dans ce contexte bien peu optimiste qu’une lueur d’espoir s’est allumée ces derniers mois. Dans une forêt de chiffres plus négatifs les uns que les autres se cache un îlot de croissance dans les pays asiatiques.
Le Japon, zone déjà dynamique l’an passé, a poursuivi sa croissance durant le premier trimestre de l’exercice. Taïwan et la Corée du Sud, où l’activité était en contraction, ont vu leurs ventes rebondir et ont enregistré un chiffre d’affaires en croissance au dernier trimestre.
Mais la palme revient à l’Inde, où l’activité a bondi de 19 % sur un an. La croissance dans le sous-continent se fait sur des bases saines, entre une augmentation des volumes et une évolution de la demande vers le haut de gamme qui permet d’augmenter les prix moyens.
Le contexte y est si favorable que Pernod Ricard prévoit d’introduire sa filiale locale en Bourse pour une opération qui pourrait faire entrer plus d’un milliard d’euros dans les caisses.
Le contraste entre le marasme qui s’installe en Europe et en Amérique du Nord et le dynamisme du marché asiatique est saisissant. Si la direction parvient à valoriser son activité sur place, l’Asie pourrait être la bouée de sauvetage qui permettra aux actionnaires d’oublier trois ans de pertes sur le dossier.
Tous les feux passent au vert en Inde
Le dynamisme du marché indien s’était déjà manifesté l’an passé. Avec une croissance des ventes de 13 % entre les exercices 2024/2025 et 2025/2026, le sous-continent était devenu la deuxième zone géographique du groupe en termes de chiffre d’affaires après les États-Unis.
Le comportement des consommateurs y est bien différent de celui des Occidentaux, avec une consommation d’alcool orientée nettement à la hausse. Portée par la croissance économique, l’urbanisation rapide, et l’émergence d’une classe moyenne urbaine, la consommation par habitant chez les adultes (âgés de 15 ans et plus) a bondi ces dernières années.
Selon la Banque mondiale, chaque habitant consommait en moyenne 2 litres d’alcool pur par an en l’an 2000. La consommation a bondi jusqu’à 4,6 litres par an et par habitant en seulement dix ans, avant de se stabiliser autour de 5 litres – un niveau équivalent à la moyenne mondiale.
Malgré un marché local particulièrement compliqué pour les acteurs étrangers dû à des règlementations différentes selon les régions et des zones où la distribution d’alcool fait l’objet d’un monopole public, Pernod Ricard parvient désormais à mettre en avant ses marques les plus premium. Le groupe reproduit ainsi la stratégie qui avait donné d’excellents résultats en Chine dans les années 2010.
En plus de ses 1 400 millions d’habitants et de sa classe moyenne en plein essor, l’Inde est également en phase de libéralisation des importations. Les taxes sur l’importation de spiritueux devraient passer de 150 % de la valeur brute à 40 % selon l’accord sur les droits de douane conclu avec l’Union européenne. Les importations de marques internationalement reconnues comme la vodka Absolut ou le whisky Jameson pourront progressivement compléter l’offre de produits locaux à bas prix qui assurent d’importants volumes, mais offrent des marges plus faibles.
Une IPO pour le plus grand bonheur des actionnaires
Entre une croissance qui ne se dément pas et un possible soulagement des contraintes douanières, le moment est parfaitement choisi pour envisager une introduction en Bourse de la filiale indienne.
Ces dernières années, la Bourse indienne a connu un véritable engouement jusqu’à devenir une des places de marché les plus chères du monde. Au début des années 2020, les citoyens se sont découvert une passion pour le boursicotage et les flux d’investissement en provenance des particuliers ont explosé. Les investisseurs particuliers ont vu leur part dans la capitalisation boursière de la National Stock Exchange (NSE) toucher un pic historique de 18,75 % à la fin 2025. Le nombre total de comptes investisseurs uniques a franchi le seuil des 240 millions en novembre 2025.
Selon l’Association of Mutual Funds in India (AMFI), l’organisme d’autorégulation de l’industrie des fonds communs de placement en Inde, les flux mensuels alloués via les SIP (des véhicules qui permettent d’investir automatiquement une somme fixe chaque mois) ont été multipliés par 30 entre 2010 et 2025.
Nul doute que si le projet d’IPO de Pernod Ricard India est mené à bien, les actions de la filiale seront introduites au prix fort. Le fait que Pernod Ricard distribue des produits connus de tous ne manquera pas de renforcer la popularité du dossier auprès du grand public.
À court terme, la cotation de cette branche sur son marché local devrait être une excellente affaire pour les actionnaires du groupe tricolore qui valoriseront au bon prix cet actif précieux.
À long terme, en revanche, l’opération confirme que la valeur ajoutée de nos entreprises part de plus en plus vers l’Est. Pour continuer à en profiter, les actionnaires vont devoir prendre l’habitude d’investir hors de nos frontières.