Lourdement déficitaire et étranglé par sa dette, Eramet va être recapitalisé à hauteur de 500 M€, ce qui permettra à l’État de viser 49 % des droits de vote. Pour les actionnaires, la facture est salée : le titre a perdu plus de 40 % de sa valeur depuis janvier. Faut-il y voir une occasion de s’exposer à bon compte aux matières premières ? Malgré de réels atouts, la fragilité financière du groupe minier et l’arrivée d’un actionnaire public envahissant incitent à la prudence.
L’issue avait beau être de plus en plus évidente, elle n’en est pas moins douloureuse pour les actionnaires : le groupe minier Eramet va être sauvé par l’État français.
Après un exercice 2025 calamiteux, durant lequel Eramet avait essuyé une perte nette de 477 M€ (représentant plus de 15 % du chiffre d’affaires annuel) et une génération de cash-flow tout aussi dramatique (-481 M€ sur l’année), seul un retour miraculeux des comptes en territoire positif aurait pu éviter une recapitalisation.
La direction avait d’ailleurs profité de la présentation des résultats annuels mi-février pour préparer les esprits au principe d’une augmentation de capital de 500 M€, destinée à couvrir les pertes passées et à renforcer le bilan. Les marchés ont durement sanctionné le dossier : l’action est passée de 60 € à 46 € en quelques heures, soit près d’un quart de la capitalisation boursière du groupe parti en fumée.
Le rebond qui a suivi n’aura été qu’un feu de paille et l’action Eramet, qui a pourtant retrouvé les 60 € moins de dix jours après l’annonce du projet d’augmentation de capital, ne s’échangeait plus qu’autour de 45 € en début de semaine dernière.
Il y a quelques jours, c’est la confirmation de la montée de l’État au capital du groupe qui a provoqué une nouvelle douche froide : le titre s’est effondré de 14 % dans la séance qui a suivi l’annonce. Vendredi, il s’échangeait sous les 37 €, matérialisant une baisse de 42 % sur un an et de 58 % par rapport à la fin du mois de janvier.
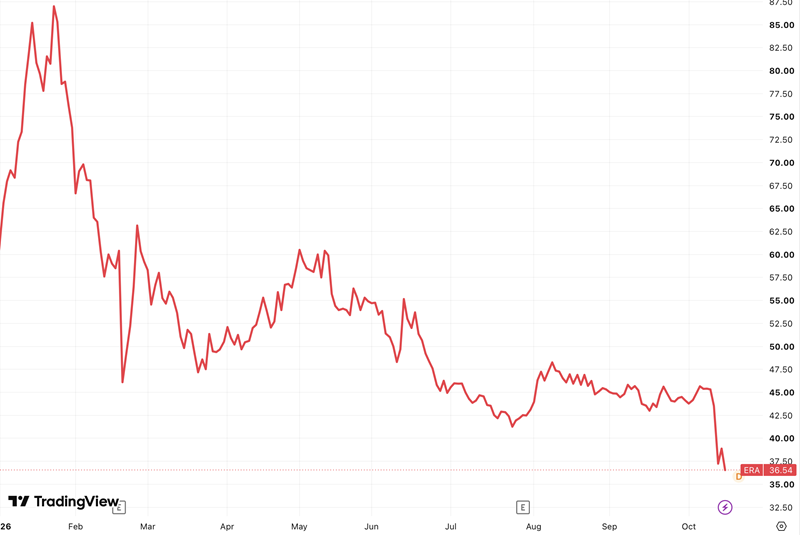
Depuis le 1er janvier, l’action Eramet a effacé plus de 40 % de sa valeur.
Source : TradingView
Avec une séquence baissière qui commence à ressembler à une capitulation, la tentation peut être grande d’en profiter pour s’exposer à bon prix au secteur des matières premières.
Il est vrai que les arguments en faveur d’un achat ne manquent pas. Le cours de l’action retrouve des niveaux qui n’avaient pas été vus depuis 2003, alors que le chiffre d’affaires atteignait à l’époque péniblement les 2 Mds€. Il a depuis progressé de plus de 50 % : le groupe encaisse aujourd’hui plus de 3,1 Mds€ de revenus en rythme annuel.
Les tensions sur la disponibilité des matières premières, la demande insatiable des pays émergents et les besoins colossaux liés à l’électrification des pays industrialisés devraient par ailleurs soutenir le prix des métaux sur les marchés. Avec 58 % de son chiffre d’affaires issu de la vente de manganèse et 33 % de celle de nickel, le groupe est bien positionné pour profiter d’une augmentation de la consommation de ces deux métaux irremplaçables.
Mais sa structure financière est particulièrement fragile, et le renforcement de l’État-actionnaire au capital risque de faire du groupe minier un énième instrument au service de la politique gouvernementale plutôt que de ses intérêts industriels et économiques.
L’État : un associé qui ne vous veut pas du bien
Areva, EDF, Eutelsat, Air France-KLM : les exemples récents de conflits d’intérêts entre l’État et une entreprise, si stratégique soit-elle, ne manquent pas. Et l’issue est rarement en faveur des actionnaires.
Alors que l’État prévoit « d’augmenter significativement sa participation » dans le groupe dont il détient déjà 27 % du capital, les actionnaires historiques et ceux qui envisagent de le devenir doivent garder à l’esprit qu’Eramet n’est plus tout à fait un dossier industriel. Être au capital du groupe minier revient désormais à s’associer avec l’État, qui n’a pas pour habitude de faire passer au premier plan la santé des entreprises dont il est actionnaire.
Même la famille Duval, qui était historiquement le premier actionnaire du groupe, va devoir renoncer au contrôle de son joyau. Alors qu’elle détenait encore 37 % du capital à la fin de l’année dernière, elle verra sa participation passer sous le seuil des 30 %.
La prise de contrôle étatique est clairement assumée, et un mécanisme de rachat des droits préférentiels de souscription détenus par la famille Duval avec une décote de 5 % par rapport à leur valeur théorique a été mis en place. Objectif affiché : donner à l’État 49 % des droits de vote.
Des finances au plus mal
Cette semi-nationalisation du groupe minier est dramatique pour les actionnaires existants, mais les alternatives manquaient.
Les 500 M€ de liquidités injectées lors de l’augmentation de capital représentent, à 5 % près, la perte annuelle subie en 2025. Autant dire que même une fois la recapitalisation effectuée, les comptes ne seront guère plus solides qu’il y a un an.
La situation ne s’est d’ailleurs pas améliorée au début de l’exercice 2026. Si le chiffre d’affaires ajusté (hors filiale déficitaire SLN) a progressé de 8 %, à 1,65 Md€, le cash-flow est tout juste revenu à l’équilibre. Le résultat net reste solidement ancré dans le rouge, avec une perte nette globale de 195 M€ (146 M€ hors SLN).
Pire encore, la dette nette du groupe dépasse 1,85 Md€, soit le double de la capitalisation boursière actuelle. La prochaine échéance majeure de remboursement tombera en mai 2028, ce qui donne au groupe moins de deux ans pour mettre de côté 500 M€ afin d’être en mesure de faire face à ses engagements. Même s’il parvient à rassembler cette somme à temps, il lui faudra rembourser une tranche supplémentaire de 600 M€ en novembre 2029.
Au vu de la rentabilité actuelle de l’activité, obtenir 1,1 Md€ de liquidités en à peine trois ans paraît tout simplement impossible.
Le scénario le plus probable : le groupe devra soit être démantelé et vendu à la découpe pour rembourser ses créanciers, soit être de nouveau massivement recapitalisé par l’État. Dans les deux cas, les chances de réaliser des gains avec l’action Eramet d’ici 2030 sont bien minces.