L’enthousiasme autour de l’intelligence artificielle résistera-t-il à la remontée des taux ? Après l’envolée des valeurs technologiques, les émissions de dette liées à l’IA reculent fortement et les inquiétudes enflent quant à la capacité du secteur à rentabiliser ses investissements colossaux.
Comme vous le savez, les taux d’intérêt à long terme poursuivent leur progression. Hier encore, un premier indicateur de l’inflation américaine (l’indice CPI) est ressorti au-dessus des attentes du marché (cf. screenshot ci-dessous) :
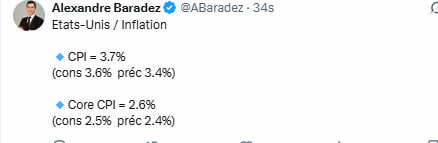
Source : X / Alexandre Baradez
Dans la foulée, le rendement de l’emprunt d’État américain à 10 ans est brièvement remonté au-dessus de 5,30 % avant de refluer en fin de séance. Pourtant, depuis le début de l’été, cette hausse des taux n’a pas empêché les grands indices technologiques américains, comme le S&P 500 et le Nasdaq, d’inscrire de nouveaux sommets.
En revanche, la situation semble sensiblement différente sur le marché de la dette d’entreprise. Depuis leur pic de juin, les émissions obligataires liées au secteur de l’intelligence artificielle reculent nettement. Selon Morgan Stanley, elles sont passées de 113 Mds$ en juin à seulement 23 Mds$ le mois dernier. C’est deux fois moins qu’en août. Au total, les entreprises exposées à l’IA ont levé environ 466 Mds$ sur les marchés en 2026. Compte tenu de l’évolution récente des taux, il paraît toutefois difficile d’affirmer que ce ralentissement est désormais derrière nous.
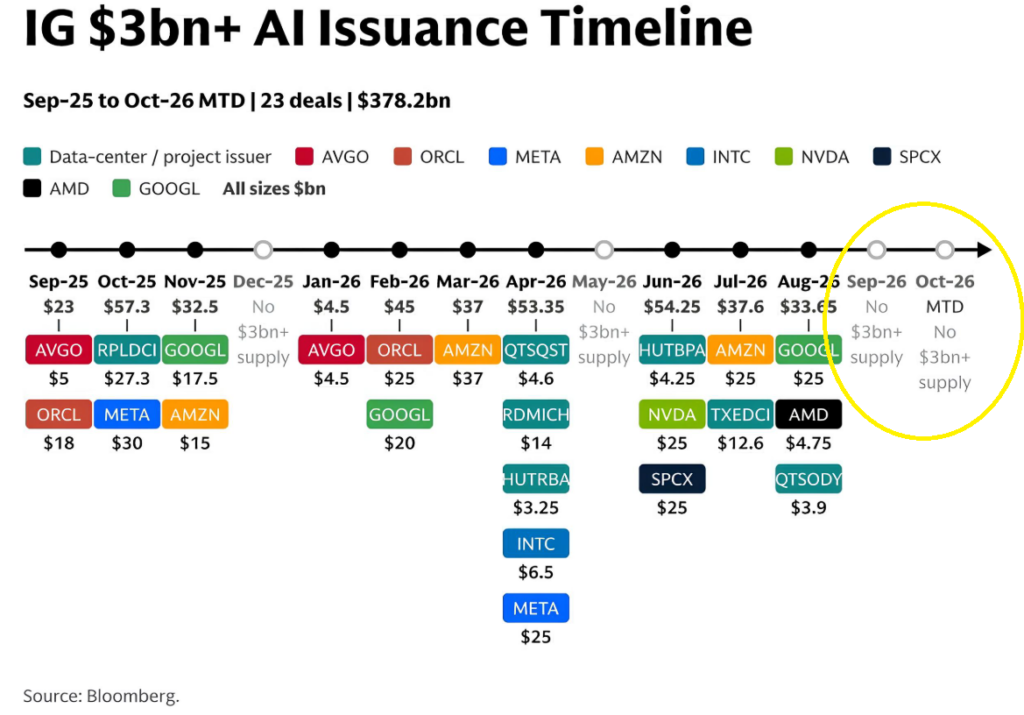
Calendrier d’émission de titres liés à l’IA depuis septembre 2025
Source : Bloomberg
Cette évolution soulève d’ailleurs des interrogations sur certaines prévisions très optimistes formulées ces derniers mois, comme celle-ci.
Bulle IA : et si les obligations disaient ce que les actions refusent de voir ?
Plus largement, les investisseurs commencent à s’interroger sur l’impact de la hausse des taux sur la rentabilité future des gigantesques investissements engagés dans l’IA. En d’autres termes : les revenus futurs générés par ces projets seront-ils suffisants pour compenser un coût du capital désormais beaucoup plus élevé ? Cette inquiétude explique notamment certaines prises de position récentes de grands gestionnaires d’actifs comme BlackRock.
Le problème est simple : lorsque les analystes évaluent une entreprise ou un projet, ils actualisent les flux de trésorerie futurs, c’est-à-dire qu’ils ramènent les revenus attendus à leur valeur d’aujourd’hui. Or, cette valeur dépend fortement du niveau des taux d’intérêt. Un taux sans risque proche de 4 % n’aboutit évidemment pas aux mêmes valorisations qu’un rendement supérieur à 5 %. Concrètement, la hausse du coût de financement réduit mécaniquement la rentabilité attendue des projets, toutes choses égales par ailleurs. Après BlackRock, le fonds d’investissement KKR a lui aussi récemment exprimé ses inquiétudes sur ce sujet.
Cette problématique fait également écho aux interrogations apparues récemment autour d’Oracle. Le marché semble d’ailleurs avoir commencé à intégrer ce risque, comme le montre la remontée des CDS du groupe, ces contrats servant à assurer les investisseurs contre un éventuel défaut de paiement.
Par ailleurs, plusieurs indicateurs de stress financier commencent à se tendre. La récente chute de CoreWeave en est une illustration. Dans le même temps, les écarts de taux exigés par les investisseurs pour détenir les obligations les plus risquées se creusent fortement, signe d’une prudence croissante vis-à-vis du risque de crédit.
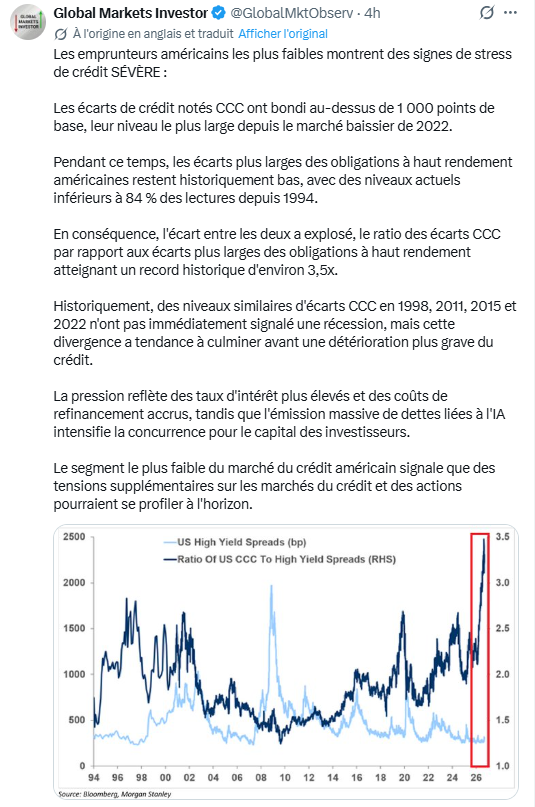
Source : X / Global Markets Investors
Tout cela ramène à la question que beaucoup se posent aujourd’hui : assiste-t-on à la formation d’une bulle autour de l’IA ?
Pour l’instant, les arguments existent dans les deux sens. D’un côté, des acteurs majeurs de la chaîne technologique comme ASML ou TSMC continuent de publier des résultats solides et de bénéficier d’une demande soutenue. De l’autre, la remontée persistante des taux d’intérêt pourrait constituer un signal d’alerte qu’il serait imprudent d’ignorer.
Espérons donc que les taux longs ne jouent pas le rôle du « canari dans la mine », cet avertissement précoce annonçant une détérioration plus profonde. Ou, pour reprendre une autre formule souvent utilisée, que le marché ne soit pas en train de construire les rails au fur et à mesure que le train avance.
Pour ma part, j’ai revu mon scénario depuis le début de la semaine : l’objectif symbolique des 8 000 points sur le S&P 500 devra sans doute encore patienter.