Après trois années consacrées à restaurer sa rentabilité, la Société Générale change de braquet. Son nouveau plan mise désormais sur la croissance, avec BoursoBank en fer de lance et une promesse claire aux actionnaires : plus de rentabilité, plus de dividendes… à condition que l’exécution soit à la hauteur.
Dire que tous les plans stratégiques des grands groupes ne sont pas couronnés de succès serait un euphémisme. Nombreux sont les nouveaux P-DG qui, à peine arrivés en poste, clament pouvoir insuffler un nouvel élan au groupe dont ils ont pris les commandes… avant de devoir admettre, quelques exercices plus tard, qu’ils ne font guère mieux que leur prédécesseur.
Les analystes expérimentés font donc preuve de la plus grande prudence lorsqu’un nouveau patron promet de renverser la table. Les hommes providentiels sont rares, et ils préfèrent attendre les premiers résultats avant de manifester leur enthousiasme.
L’arrivée de Slawomir Krupa à la tête de la Société Générale n’a ainsi suscité aucun vent d’optimisme, bien au contraire : la présentation de son premier plan stratégique lors du Capital Market Day, le 15 septembre 2023, a été accueillie par un effondrement de 12 % de la capitalisation boursière du groupe.
L’avenir a pourtant fait mentir les Cassandre. Depuis ce jour boursier noir, le cours de Bourse de la banque a plus que triplé, dividendes réinvestis.
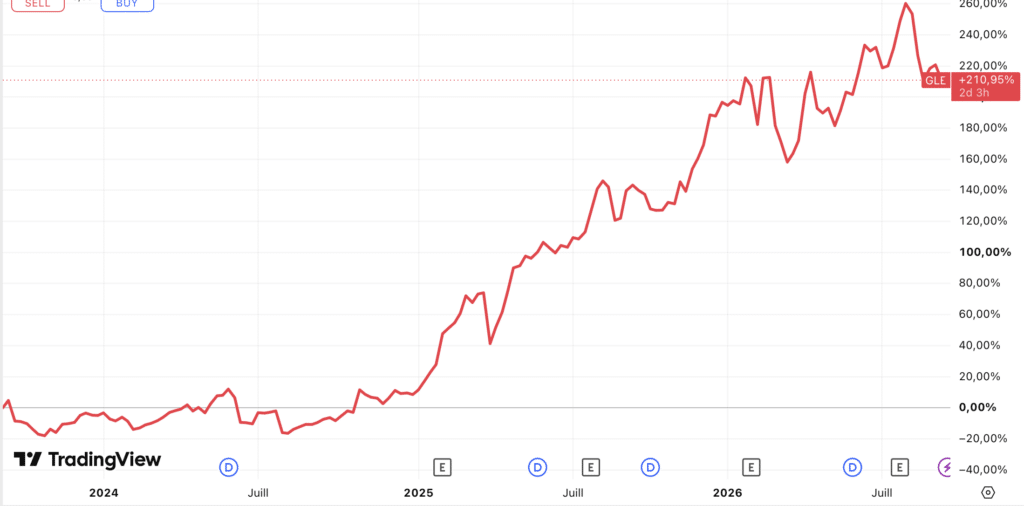 Évolution du cours de l’action Société Générale, dividendes réinvestis, depuis le mois de septembre 2023.
Depuis trois ans, la priorité a été donnée aux économies, avec d’excellents résultats. La semaine dernière, Slawomir Krupa a présenté son nouveau plan stratégique, qui fait désormais la part belle à la croissance des revenus. En accélérant sur les métiers historiques et en capitalisant sur le succès de BoursoBank, Société Générale vise une amélioration significative de sa rentabilité et promet une meilleure rémunération des investisseurs.
Alors que les banques tricolores subissent actuellement une décote significative du fait des difficultés budgétaires de la France, le dossier revient en zone d’achat pour les investisseurs patients.
Un plan 2023-2026 au succès indéniable
Le précédent plan stratégique ne cachait pas son austérité. Lors de sa présentation, Slawomir Krupa avait insisté sur deux mots d’ordre : « rigueur » et « discipline ».
L’objectif n’était pas tant de faire croître les revenus, attendus en hausse de 0 % à 2 % par an entre 2023 et 2026, que de contenir les coûts afin d’atteindre un coefficient d’exploitation inférieur à 60 % à l’horizon 2026 et une rentabilité ROTE comprise entre 9 % et 10 %.
Les deux objectifs sont en passe d’être atteints. En 2025, le coefficient d’exploitation était déjà tombé sous les 65 %, à 63,6 %. Au premier semestre de cette année, il s’est établi à 59,7 %, atteignant ainsi l’objectif fixé pour l’exercice en cours.
La rentabilité, de son côté, s’était déjà largement améliorée. L’an passé, elle est ressortie à 10,2 % – 9,6 % hors gains nets sur cessions d’actifs –, soit au-delà de l’objectif du plan triennal.
Pour parvenir à ces résultats, les effectifs du groupe Société Générale ont été fortement réduits depuis 2023, passant d’environ 126 800 collaborateurs à 110 000 fin 2025. Désormais, il s’agira pour la banque d’actionner l’autre levier : l’augmentation de l’activité.
Vers une reprise de la croissance
Pour la période 2026-2029, Slawomir Krupa veut rapprocher le métier historique de banque de détail de la banque en ligne BoursoBank. Cette entité, déjà première banque en ligne française, sera le cheval de Troie du groupe pour augmenter le nombre de clients. Société Générale espère toucher pas moins de 14 millions de personnes dans le pays, sans même envisager, dans l’immédiat, d’exporter son offre à l’étranger.
BoursoBank continuera de mettre en avant ses offres grand public à la tarification imbattable, tandis que le réseau d’agences de la banque rouge et noire se concentrera sur la clientèle à hauts revenus et à haut patrimoine.
Selon les estimations, BoursoBank pourrait détenir jusqu’à 115 milliards d’euros d’actifs sous gestion d’ici trois ans, tandis que la marque historique verrait ses actifs monter à 180 milliards d’euros.
Cette volonté de croissance accélérée ne se fera cependant pas à n’importe quel prix : le groupe procédera à des investissements « ciblés » et ne laissera pas la rentabilité retomber. Elle devrait même continuer à s’améliorer, avec un objectif de 13 % à 14 % à la fin du plan triennal, puis jusqu’à 15 % à partir de 2030.
Une telle progression représenterait, au bas mot, une amélioration de 50 % de la rentabilité entre 2025 et 2030 : une performance pour le moins ambitieuse. Pour y parvenir, le groupe prévoit de ne pas relâcher ses efforts sur les baisses de coûts, avec une diminution des dépenses informatiques permettant d’économiser 500 millions d’euros sur la période, un frein sur les prestations externes de l’ordre de 400 millions d’euros et la poursuite des réductions d’effectifs par « attrition naturelle », en comptant sur les démissions et les départs à la retraite.
Si ce plan est couronné de succès, il s’agira d’un véritable jackpot pour les investisseurs. Entre rachats d’actions et versements de dividendes, la banque s’engage à reverser au minimum la moitié de son résultat net publié chaque année. La direction anticipe ainsi « une croissance annuelle moyenne entre 10 % et 15 % du dividende par action sur la période », soit une hausse de plus de 40 % en hypothèse médiane sur trois ans.
Avec une capitalisation boursière qui ne représente plus que 10 fois les bénéfices annuels, après la baisse constatée à la fin de l’été, le dossier est peu cher en l’état… et la valorisation actuelle ne reflète absolument pas le potentiel de croissance du groupe.